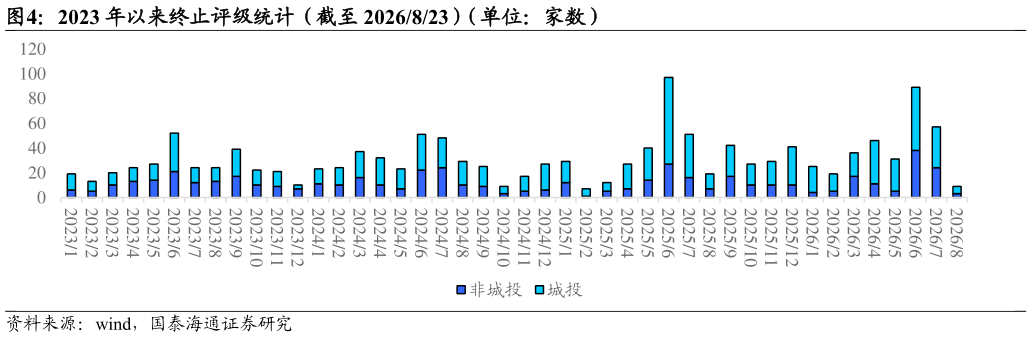
> 数据图表如何了解2023 年以来终止评级统计(截至 2026823)(单位:家数)2026-9-4近期部分平台公司终止评级,或与后续化债政策的可能变化有关。过去几年,化债政策的推进落地影响着平台公司的债务结构与信用基本面预期,当前连续 3 年每年 2 万亿置换债发行偿还隐债政策接近尾声,中短期或难以出现大规模的债务置换,财政化债的力度边际减弱。经营性债务的化解更多依赖区域内的金融资源,部分资源禀赋较强的区域仍将持续推进,但不同区域间分化或将加大。退平台期限不足一年,叠加城投发债监管政策趋紧,控增遏存基调下部分主体发债额度或受到压制。城投退平台后,整体信用风险仍将维持低位,但等级利差或将呈现分化态势。城投债发行政策的边际变化或更多倾向于结构性调整,整体收紧的可能性相对较小。政策对于多数平台类主体借新还旧仍为支持态度,但新增空间在收缩,政策鼓励“真产业”、“真转型”的思路日趋明确。 城投退平台后,城投债或将延续缩量态势,整体信用风险仍将维持低位,但等级利差或将呈现分化态势。未来两年,城投债或仍将延续净融出态势,一方面,多数城投在退平台后仍将借新还旧,短期成功转型并实现新增发债的可能性较小另一方面,平台存续债券的到期续发将与出函等因素挂钩,并且退平台后部分主体可能需要进一步整合与出清,也会影响到发债额度。2026 年和 2027 年,城投债仍将延续净融出态势,预计每年的净融出规模在 2000 亿-3000 亿左右。国泰海通金融地产