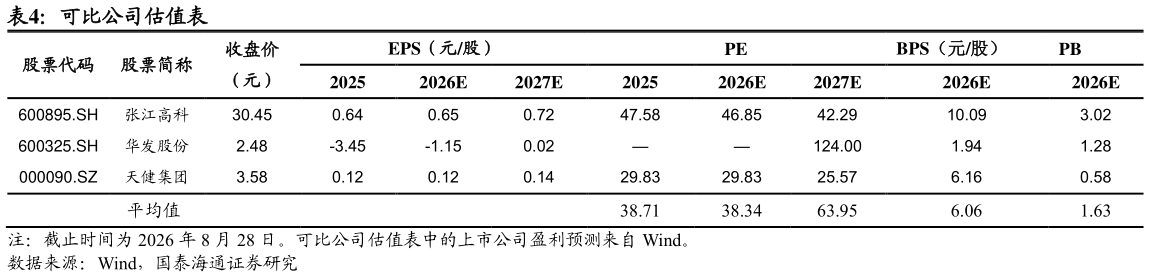
> 数据图表如何了解可比公司估值表2026-9-44. 负债水平低位,优化融资结构 2026 年上半年末,公司账面资产负债率 55.78%预收类款项 48.48 亿元,扣除预收类款项后的资产负债率为 53.39%。2026 年上半年末,公司货币资金余额 58.42 亿元有息负债合计 319.68 亿元,占总资产的 33.80%,较期初增加 13.39 亿元。有息负债中,短期借款和一年内到期的有息负债合计174.24 亿元,占比 54.51%,一年以上有息负债 145.44 亿元,占比 45.49%按融资机构分:银行借款占比 60.56%,公司信用类债券占比 5.21%,其他类型借款占比 34.23%。公司加权平均融资成本 5.47%(其中银行借款加权平均融资成本 4.31%),期末加权平均融资成本 5.53%(其中银行借款期末加权平均融资成本 4.22%)。期内利息资本化金额约 1.48 亿元,利息资本化率 16.54%。 5. 投资建议 考虑到公司未来拟战略转型算力成为第二成长曲线,我们给予公司 2026 年1 倍的动态 PB,同时考虑到公司地产业务有序收缩转型,预计公司 2026-27年 EPS 分别是 0.06 元、0.08 元(相对上篇报告 2026-27 年 EPS 分别调低0.07 元、0.08 元),2026 年 BPS 为 5.14 元,对应的目标价为 5.14 元(相对上篇报告目标价 8.08 元调低 2.94 元),维持“增持”评级。国泰海通金融地产