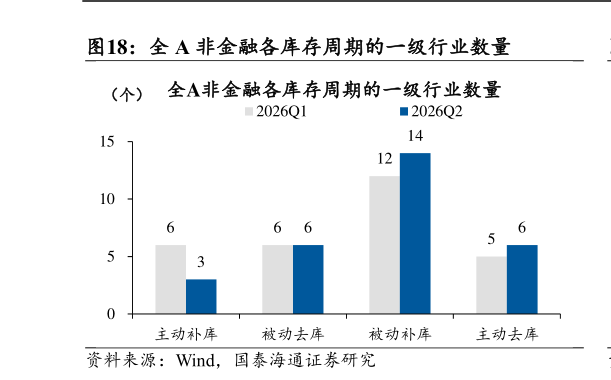
> 数据图表谁能回答全 A 非金融各库存周期的一级行业数量2026-9-4全 A 非金融库存增长与利润增长格局一致,集中在科技与资源,但行业的库存景气趋势有所分化。2026Q2 受 AI 投资与地缘扰动影响,国内 PPI 增速显著改善,工业企业库存增速显著回升。非金融非石油石化(全 A 两非)上市公司口径同样呈现出显著的主动补库存周期特征,体现为存货增速上行与存货周转的加快,库存增长核心集中在两个方向上游资源(有色化工煤炭)和科技制造(TMT 硬件机械),与利润增长格局一致,反映行业供给跟随利润扩张而扩张。我们将库存增速季度环比上升下降,表明补库去库,周转率与库存方向同向表明主动,反之被动,由此定义各个行业的库存周期阶段,发现 2026Q2 行业间的库存周期分化程度有所加大,主要体现为主动补库和被动去库的行业占比减少,而被动补库和主动去库的行业占比增加。具体而言,2026Q2 处于主动补库和被动去库的一级行业数量合计 9 个,占一级行业总数量比重为 31.0%,相较于 2026Q1(41.4%)明显下滑2026Q2 处于主动补库和被动去库的二级行业数量合计 44 个,占一级行业总数量比重为35.5%,相较于 2026Q1(46.8%)明显下滑。国泰海通综合其他