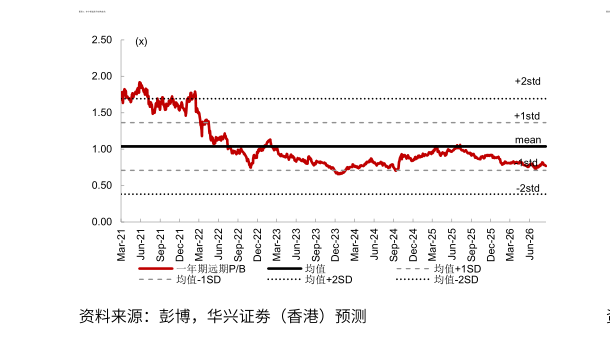
> 数据图表如何解释李宁渠道库存结构变化2026-9-4估值重申“买入”评级将H 股目标价上调至61.70 港元经盈利预测调整后,我们将估值基准切换至2027 年,并将目标价由57.70 港元上调至61.70 港元,基于1.1 倍PB 目标倍数(维持不变),参照该股高ROE 支持下的五年期平均远期PB。招商银行预计2026 年贷款总额增长5%(较之前的7%有所下调),主要是因为在国内信贷需求疲软的背景下,公司优先注重质量而非规模。管理层提到净息差下行的最困难的时期已经过去,并预计净息差将逐步企稳。零售贷款资产质量预计将趋于稳定,受益于按揭贷款及信用卡业务趋势改善。尽管手续费及佣金收入取决于市场活跃度,但管理层凭借其强大的财富管理能力,对手续费及佣金收入环比加速增长怀抱信心。总体而言,我们预计招商银行2026-2028 年盈利增长及ROE(净资产收益率)将实现复苏。维持“买入”评级。图表3:招商银行估值摘要 Non-GAAP 2027E 账面价值(人民币元)目标PB 倍数总估值(人民币百万元)稀释普通股股份数(百万)目标价(港元)华兴证券大消费