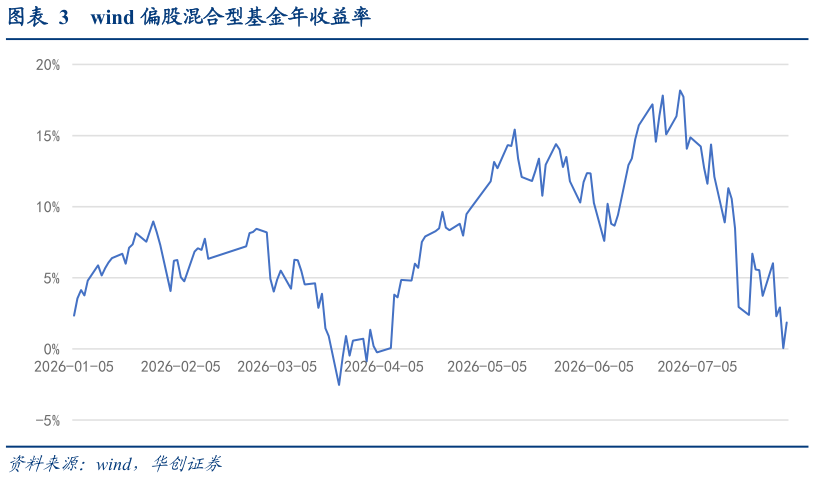
> 数据图表如何看待wind 偏股混合型基金年收益率2026-9-3债券市场方面,6 月收益率曲线“短下长上”小幅走陡,7 月避险情绪升温推动债市整体走强,6 月、7 月中证全债指数分别上涨 0.43%和 1.31%。6 月资金面呈“前松后紧”格局,中旬起 DR001 回升至政策利率上方短端利率随央行流动性呵护下行,6 月末 1 年期国债收益率录得 1.1217%,较 5 月末下行 3.6BP而权益市场走强压制长端配置情绪,10 年期国债收益率小幅上行 2.6BP 至 1.7593%,30 年期上行 3.7BP 至 2.3058%。7 月权益市场深度调整催生避险需求,叠加央行 MLF 连续第三个月加量续作、买断式逆回购与国债买卖净投放中长期资金,各期限收益率震荡回落:7 月末 10 年期、30 年期国债收益率分别录得 1.7402%、2.2528%,较 6 月末下行 1.9BP 和 5.3BP,1 年期回升 2.4BP 至1.146%。国债期货整体延续强势,30 年期主力合约 6 月、7 月分别变动-0.18%、1.49%,10 年期主力合约分别上涨 0.04%、0.16%。6 月末债券市场托管余额达 205.0 万亿元,较5 月末增加 2.4 万亿元。10 年期国债收益率在 1.76%附近低位运行表明“资产荒”格局未改,债市对理财、债基等固收类资管产品的底仓支撑作用延续。华创证券金融地产