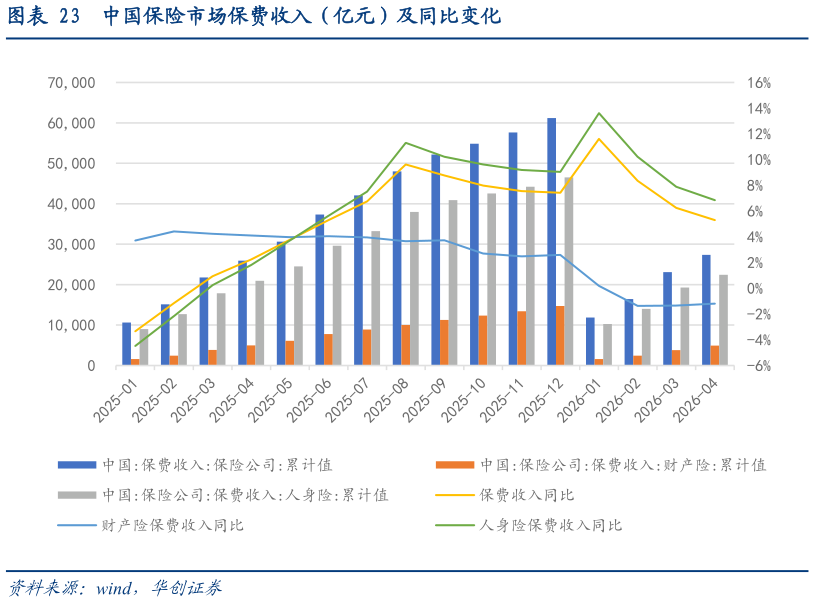
> 数据图表怎样理解中国保险市场保费收入(亿元)及同比变化2026-9-3从增速节奏来看,全行业累计保费同比增速自 3 月的 6.25%、4 月的 5.30%,逐步回落至5 月的 4.27%和 6 月的 3.25%,5 月、6 月单月保费同比亦分别小幅下降约 1.49%和 1.38%。增速回落并非需求端走弱,而是三重因素叠加的结果。其一为高基数效应:2025 年 7 月预定利率研究值触发动态调整机制、9 月 1 日预定利率正式由 2.5%下调至 2.0%之前,2025 年 5-8 月市场出现“炒停售”式集中投保,显著抬高了同比基数。其二为渠道端政策约束:“报行合一”持续深化,叠加关于进一步加强银行代理渠道费用管理有关事项的通知(金寿险函202665 号,即“65 号文”)3 月下发、7 月 1 日正式执行,银保渠道费用管控全面收紧,据险企高参,前 5 月银保新单规模保费增速已从一季度的 28%骤降至不足 7%,依赖高费用冲规模的粗放模式难以为继。其三为产品切换扰动:分红险演示利率上限于 7 月 1 日起由 3.9%下调至 3.5%,上半年大量存量产品处于变更备案或停售切换的过程中,对新单销售节奏形成阶段性扰动。从业务结构来看,人身险业务的存量规模和增幅均显著高于财产险,仍是行业绝对主体。截至 6 月末,财产险累计实现保费收入 7678.88 亿元,同比下降 0.84%,占全行业累计保费的 19.91%人身险累计实现保费收入 30883.56 亿元,同比增长 4.32%,占比 80.09%。5 月末的结构与此基本一致(财产险 6075.11 亿元、同比下降 0.89%,人身险 25832.39 亿元、同比增长 5.56%)。人身险内部结构呈现分化:寿险仍为第一大险种且增速最高,6 月末累计保费 23940.43 亿元,同比增长 4.65%,是行业增长的核心拉动项健康险累计6437.79 亿元,同比增长 3.45%,增速持续偏低人身意外伤害险累计 505.34 亿元,同比下降 0.33%,为除财产险外唯一负增长的险种,保障型需求修复整体偏弱。华创证券金融地产