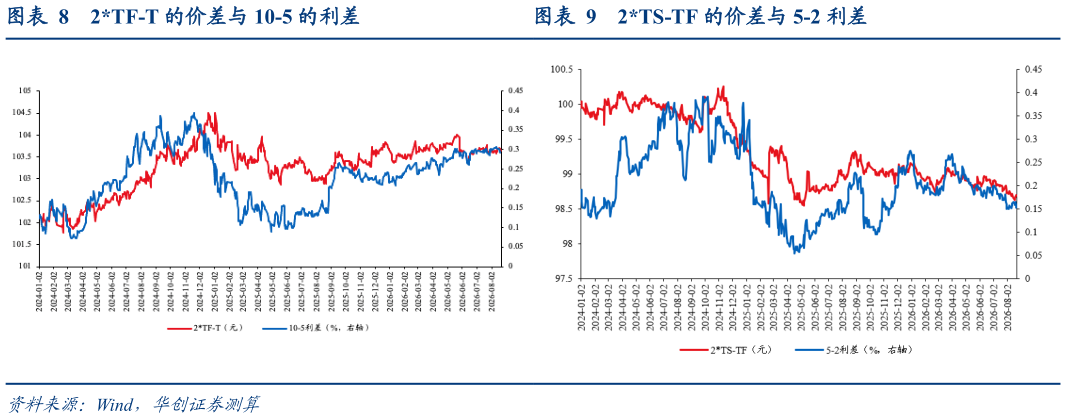
> 数据图表你知道2TF-T 的价差与 10-5 的利差2TS-TF 的价差与 5-2 利差2026-9-3二是通过修正久期调整计算的价差。在实务中,为了把“不同久期”拉到一个可比维度,并方便后续做久期中性或收益率曲线交易,市场普遍会再做久期调整,如 10 年国债期货的修正久期普遍在 6-8 年,而 30 年国债期货的修正久期普遍在 17-19 年,因此在计算 10 年期国债与 30 年期国债的价差时,更常用的指标是 3T-TL,以此类推,TS 与TF 之间的价差为 2TS-TF,TS 与 T 之间的价差为 4TS-T,TF 与 T 之间的价差为 2TF-T 等,对应到现券市场则是 5-2 年的国债利差、10-2 年的国债利差、10-5 年的国债利差。华创证券综合其他