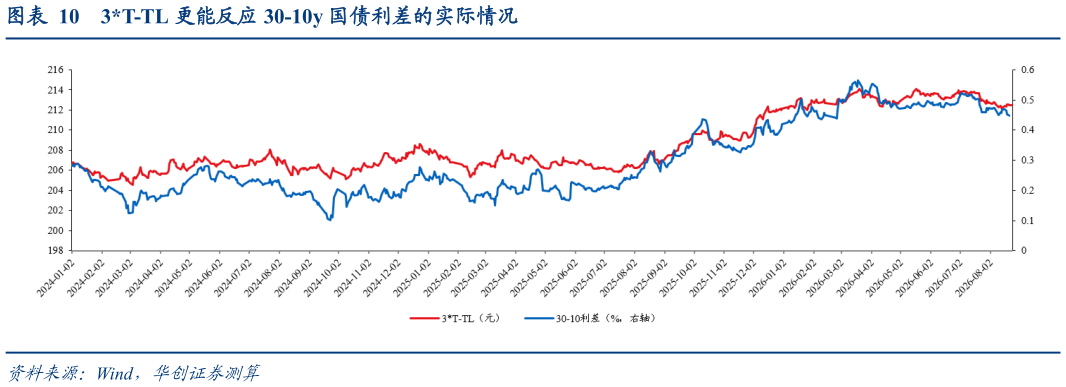
> 数据图表想问下各位网友3T-TL 更能反应 30-10y 国债利差的实际情况2026-9-3但是经过研究可以发现,虽然从理论上 2TS-TF 等跨品种价差应该与现券市场相应利差如 5-2 利差具有较强的相关性,但实际结果并非如此。上述现象的主要原因是通过修正久期调整之后计算的价差仍然存在一定的久期缺口,这一情况在短久期的国债期货上体现得更为明显。因此从跟踪现券市场期限利差的角度而言,采用 3T-TL 对 30-10y国债利差跟踪的准确性要相对更高。华创证券综合其他