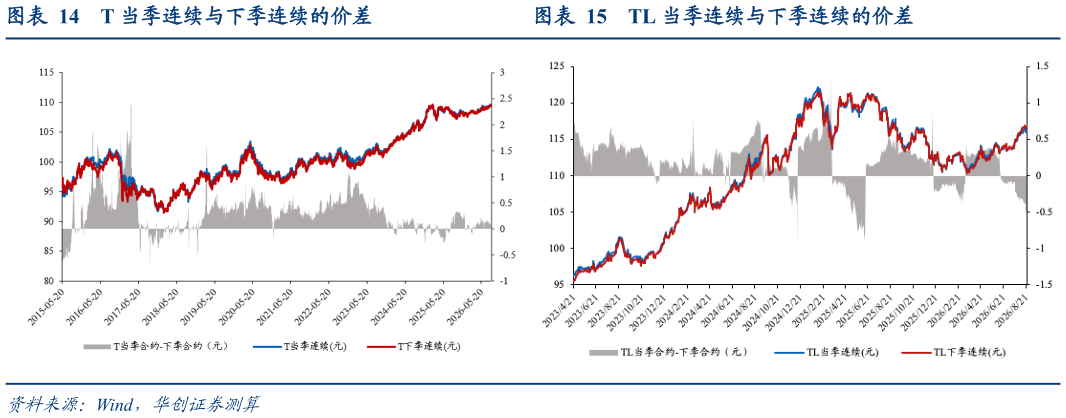
> 数据图表如何看待T 当季连续与下季连续的价差TL 当季连续与下季连续的价差2026-9-3从理论视角看跨期价差,远月的价格应该低于近月的价格,即跨期价差通常为正。我们在如何从现券分析到期货分析国债期货手册二中提到,国债期货基差多为正的原因一是国债期货的空头方具有交割期权,因而做空的成本应相应上升,国债期货的价格应相对偏低二是国债期货的空头方持有现券会获得一定的利息收入(一般高于融资成本)。采用类似的分析方法,也可以得出在近远月合约 CTD 券差异不大的情况下跨期价差通常为正的结论:一是时间越长,国债期货最廉可交割券发生切换的概率越大,因而远月合约空头交割期权的价值更高二是时间越长,远月合约空头方的利息收入越高。实践中受市场利率预期、资金成本、可交割券不同等因素影响,也会出现远月价格高于近月价格导致跨期价差为负的情况。以 T 和 TL 当季连续合约-下季连续合约的价差为例,可以发现 T 和 TL 的跨期价差在 2025 年 4-5 月出现过远月价格显著高于近月的情况,这主要是因为 2025 年 4 月随着资金面整体转松、特朗普关税冲击影响市场风险偏好等因素,市场对于债市上涨的预期较强,导致出现近远月之间的“倒挂”现象。华创证券综合其他