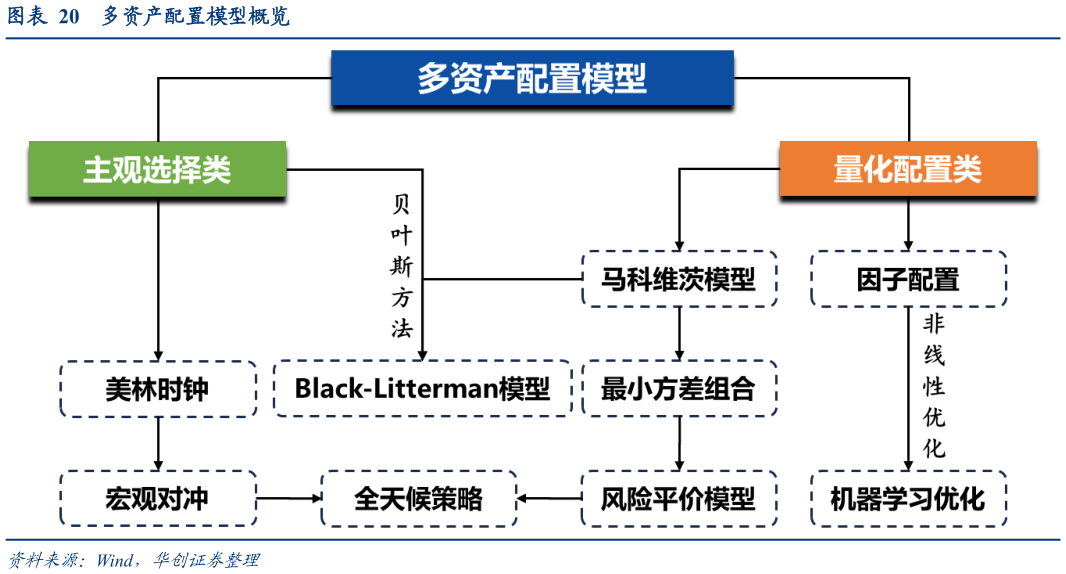
> 数据图表我想了解一下多资产配置模型概览2026-9-3资产配置模型可以分为三大类:主观选择类,量化配置类,主观量化类。主观选择类模型的代表是知名的美林时钟模型,通过将经济周期划分为衰退-复苏-过热-滞胀四阶段,并在四阶段选择对应的资产类别量化配置类模型包括马科维茨模型、风险平价模型等,近年来随着因子分析和量化投资的兴起,对资产配置的定义已不局限于资产本身,而是通过将不同的风险因子进行组合,将资产配置转化为因子配置。而主观量化类的资产配置模型多采用“主观选资产,量化做交易”的形式实现,常见的包括 Black-Litterman模型,通过将投资者的先验判断纳入到模型参数中,从而输出对应的资产配置结果。而在实践当中,风险平价模型的应用范围相对较广,尤其是风险平价模型易于与主观判断相结合,具有较大的拓展空间。与基于因子配置的机器学习模型和基于主观判断的美林时钟类模型不同,风险平价模型的数学形式非常易懂,通过不同资产的风险敞口确定在投资组合中所占的比例,使得其具有易用性。同时,风险平价也可以与主观判断相结合,比方说可以通过主观选择确定资产池中应当包含的资产类别,然后以风险平价模型确定各资产类别所占的比例。知名的桥水基金(Bridgewater)的全天候策略,就是将宏观分析与风险平价模型结合衍生的投资策略。华创证券综合其他