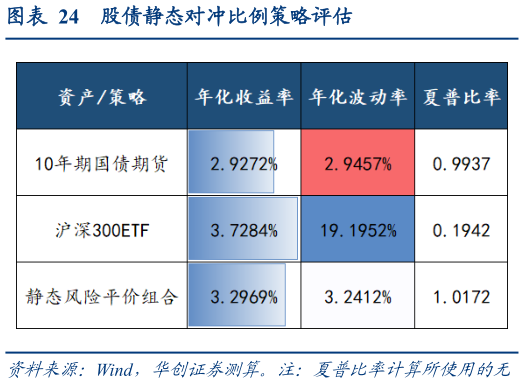
> 数据图表各位网友请教一下股债静态对冲比例策略评估2026-9-32、静态比例下的国债期货-股票指数配置策略静态比例下国债期货-股票配置策略的表现介于两者之间。以沪深 300 指数和 10 年国债期货作为资产配置标的,按固定比例 1:6 构建投资组合,结果显示,静态风险平价策略组合 2020 年以来的年化收益率为 3.30 %,介于 10 年期国债期货和沪深 300 指数 ETF之间,但是夏普比率相较于 10 年期国债期货与股指均有明显的提示,体现了风险平价组合优化持有体验、提升收益-风险比的优势。华创证券综合其他