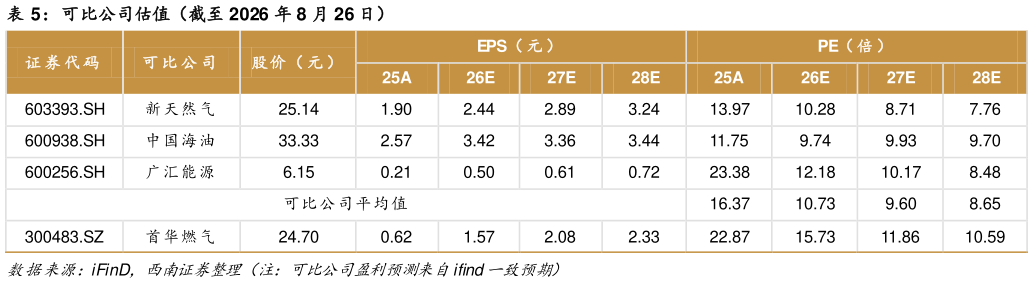
> 数据图表咨询下各位可比公司估值(截至 2026 年 8 月 26 日)2026-8-4开发技术优势,随着石楼西区块产量释放、产业链协同增强及成本费用持续优化,我们预计未来三年归母净利润复合增长率为 74.39%,给予 2027 年 15x PE,对应目标价为 31.20 元,首次覆盖给予“买入”评级。西南证券能源矿产