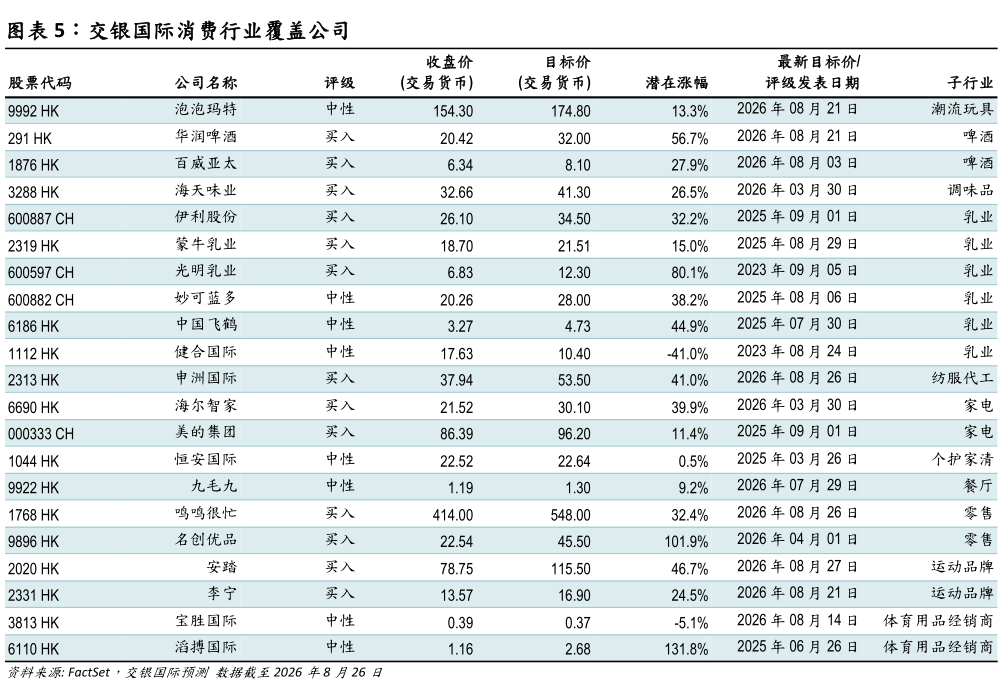
> 数据图表谁知道交银国际消费行业覆盖公司2026-8-4 上调盈利预测和目标价,维持买入评级:管理层维持年初指引不变,指引安踏FILA其他品牌流水将分别实现同比增长低单位数中单位数20%以上,安踏FILA其他品牌的经营利润率将达到约 20%约 25%25%。结合上半年表现,我们小幅上调了利润率假设,上调公司 2026-28 年净利润预测约4%。公司坚持“单聚焦、多品牌、全球化”的策略,我们继续看好公司多品牌战略的长期增长潜力及在复杂环境下展现出的经营韧性。我们小幅上调目标价至 115.50 港元,对应 2026 年 20 倍预测市盈率,维持买入评级。交银国际证券综合其他