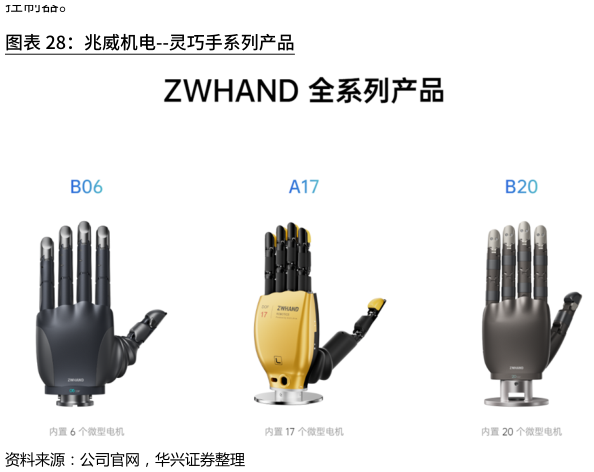
> 数据图表想问下各位网友兆威机电--灵巧手系列产品2026-8-4投资概述作为国内微型传动系统龙头公司,兆威机电通过创新(111)“传动微电机控制”协同创新体系一体化方案,将三大系统深度融合,在微小体积内深度实现高性能驱动控制,从而满足精密、微型、智能等日益严苛的市场需求。目前兆威机电已经推出三大平台化自主品牌产品,即高性能伺服电机系列、滚筒电机及灵巧手,应用于高端智能消费产品、先进制造及人形机器人等高潜力行业。根据弗若斯特沙利文数据,全球一体化微型传动与驱动系统行业市场规模从2020 年的782 亿元增长至2024 年的1,113 亿元,复合年增长率9.2%未来,该机构预测产业规模将从2025 年的1,243亿元增长至2029 年的2,049 亿元,复合年增长达到13.3%。我们认为国内一体化微型传动与驱动系统需求主要来自于:1)汽车智能化配置的升级需求爆发2)消费科技和XR 设备的持续增长3)具身智能等物理AI 应用的不断扩展。深耕智能汽车行业汽车业务是公司目前的核心需求,目前有超 60% 收入来自汽车行业。我们认为全球汽车产业的电动化趋势仍将持续,并预计到2030 年全球和中国的新能源车销量为3,300 万辆和2,350 万辆,5 年复合增长率分别达到12.7%和9.0%。在智能汽车供应链中,兆威机电目前覆盖了智能座舱、车身电子及底盘三大领域,涵盖中控屏旋转、激光雷达运动等执行部件,以及尾门、旋转屏等微特电机执行器,表明其业务已从单一零件向一体化解决方案升级。从量产 SKU 来看,兆威机电的微型传动系统单车价值量可达 2,000 多元。我们测算2030 年中国汽车微型传动系统市场空间有望达到587.50亿元,假设兆威机电未来在汽车微型传动系统中达到10%的市场份额,公司远期智能汽车潜在收入可达约60 亿元。以灵巧手切入具身智能产业在机器人业务布局上,兆威机电将业务划分为整手、代工及模组三类,旨在灵活适配不同主机厂的研发需求,这种“全包式”服务策略有效降低了客户的技术门槛,利于快速抢占市场。兆威机电明确将其具身业务重点聚焦于微型传动驱动,主攻技术壁垒更高的机械手与灵巧手,避开竞争激烈且门槛低易内卷的肢体关节与本体部件。兆威机电预计 2026 年其机器人业务收入有望翻倍达到4,0005,000 万元2027 年收入目标突破1 亿元,我们看好兆威机电在灵巧手传动模组和客户群体上构筑的双重壁垒,能使其充分受益于具身智能产业链机会。财务预测和估值财务预测:根据2025 年年报和1Q26 季报,兆威机电2025 年和1Q26 营业收入分别为17.2 亿元和3.58 亿元(同比12.5%-2.7%)。我们预计兆威机电20262028 年的收入为18.4 亿元23.5亿元28.4 亿元(同比7.4%27.6%21.0%)。我们预计公司毛利率稳定维持在31%35%水平,而经营费用率(包括销售、管理和研发)预计在22%左右。我们预计其20262028 年归母净利润为 2.03 亿元3.69 亿元4.73 亿元,同比-20.1%81.6%28.4%,对应归母净利率为11.0%15.7%16.6%估值:我们选取鸣志电气、卧龙电驱和德昌电机作为兆威机电的市盈率可比公司,并采用34 倍2027 年PE 对兆威机电进行估值,得到目标价为54.40 港元。首次覆盖给予“买入”评级。风险提示:智能汽车销量不及预期,具身机器人市场发展不及预期,海外业务扩张不及预期,产品技术迭代不及行业预期。华兴证券综合其他