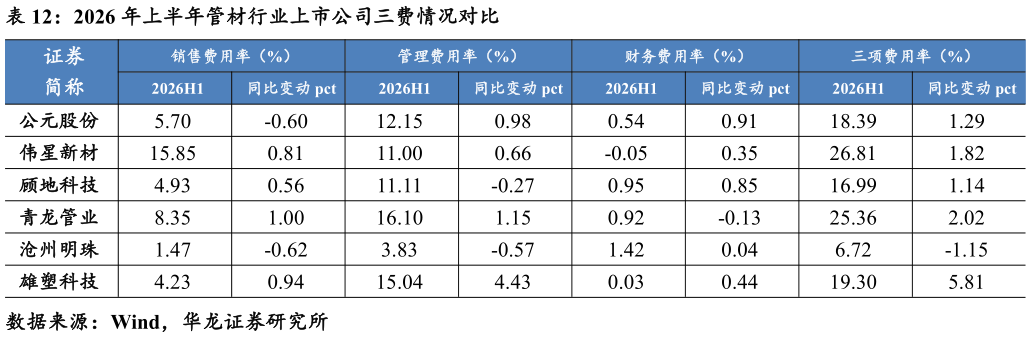
> 数据图表如何才能2026 年上半年管材行业上市公司三费情况对比2026-9-5管材板块企业业绩分化明显,顾地科技、沧州明珠、青龙管业实现营收正增长,沧州明珠营收同比 20.40%、归母净利同比 58.87%,增长表现突出公元股份、伟星新材、雄塑科技营收同比下滑。盈利层面,伟星新材毛利率、净利率均大幅提升,归母净利润同比43.90%,盈利能力行业领先公元股份营收小幅下滑,但归母净利润大幅回落 66.02%,净利率下行顾地科技营收增长但仍处于亏损状态雄塑科技虽然营收下滑,归母净利润基数低、同比增幅显著板块毛利率差距较大,伟星新材显著高于同业,其余多数企业毛利率处在 14- 28%区间。管材企业三项费用率分化,仅沧州明珠实现三项费用率同比下降 1.15个百分点,销售、管理费用率同步优化,费用管控能力突出其余样本公司三项费用率均同比上行,雄塑科技三项费用率同比大幅抬升 5.81 个百分点,主要受管理费用率激增拖累伟星新材、青龙管业三项费用率绝对值处于高位公元股份销售费用率有所压降,但管理、财务费用率上升推高整体费用水平顾地科技销售、财务费用率抬升,费用压力加大。高费用率对部分企业利润形成侵蚀,而沧州明珠依靠费用管控实现盈利改善。华龙证券工业制造