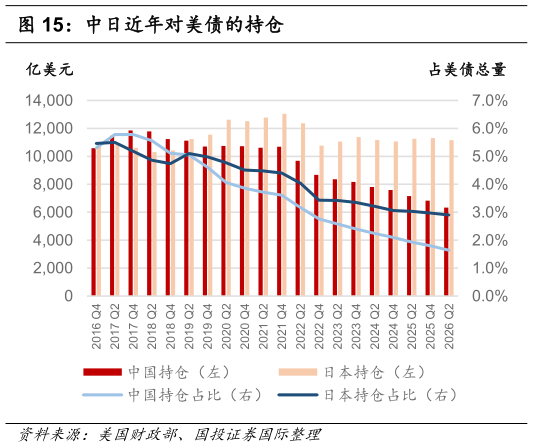
> 数据图表如何才能中日近年对美债的持仓2026-8-2中国人行持续增持黄金。 央行黄金储备已连续 21 个月增持,截至 2026 年 7 月末达到约2,366 吨,为 2024 年 11 月启动本轮购金周期以来的最长连续增持纪录且增持节奏呈现越跌越买的逆向特征,3 月至 7 月单月增持量从 16 万盎司逐级抬升至 64 万盎司,7 月增持规模为本轮周期最大单月增量。即便如此,黄金占中国外汇储备总额比重仍仅约 8%,明显低于全球平均水平,意味着若要向国际可比水平靠拢,理论上仍有相当大的增持空间。波兰、乌兹别克斯坦、哈萨克斯坦等新兴市场央行同样保持积极购金节奏,购金阵营已从传统的中、俄扩展至更广泛的新兴市场官方买家群体,反映去美元化并非单一国家的孤立行为,而是新兴市场储备管理层面的集体再配置趋势。官方买盘收缩,长息走势将更市场化。 官方买家历来对价格敏感度较低,其持续退出意味着长债边际买盘更多依赖价格敏感型的对冲基金、资管机构及本土投资者补位,这类买盘要求更高的期限溢酬作为补偿,从而对长端收益率形成持续的上行压力,并强化期限溢酬中枢的抬升。在美债供给持续扩张、财政赤字压力未见根本缓解的背景下,官方买盘收缩与去美元化配置的叠加,构成长息维持高位、期限利差趋于走阔的中长期结构性支撑,而非单纯的周期性扰动。国证国际综合其他