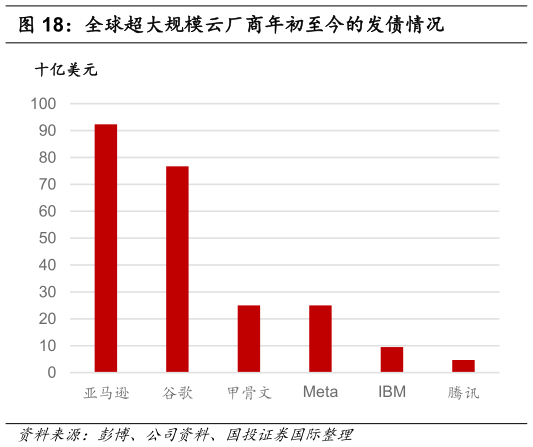
> 数据图表咨询下各位全球超大规模云厂商年初至今的发债情况2026-8-2投资级发行需求扩张期限持续拉长的组合,正是抢资金效应的核心机制。 达拉斯联储研究指出,2026 年 AI 相关投资级债券发行对应的 10 年期等值久期供给规模约 3,600 亿美元,相当于同期美国国债久期供给的约八分之一,是一个不可忽视的边际增量。根据彭博预期,科技公司持续将长久期债务投放市场,与美国国债形成直接的买家争夺,是美国 30 年期国债收益率维持在 5%上方、创金融危机以来最长纪录的重要原因之一。这种长久期债券供给之冲击可能持续推高国债收益率并挤压其他企业融资空间,并形成新一轮的尾部风险。综合而言,AI 资本开支的债务化并非孤立的信用事件,而是通过投资级发行需求的规模性、久期的长期化,与国债在同一批机构买家(保险、养老基金、资管账户)的资产负债表上形成直接的资金竞争,抬升整体贴现率基准。在超大规模厂商资本开支于 2027 年逼近或突破10,000 亿美元、且自由现金流缺口尚未见收敛拐点的背景下,这一供给端压力预计将持续存在,成为长息维持高位、期限利差走阔的另一重结构性支撑力量。国证国际综合其他