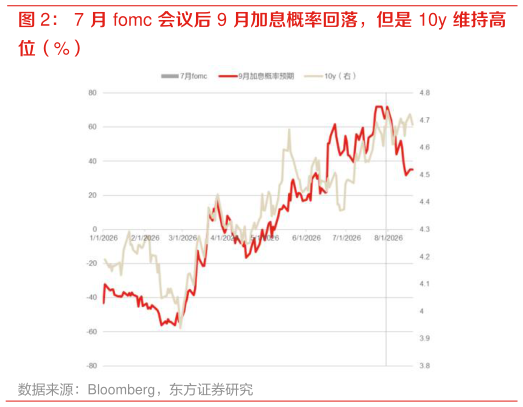
美债风暴尚未平息,长端利率高位震荡。短端美债主要反映美联储政策利率预期,近期美国经济数据已有放缓迹象,短端利率仍有随政策预期降温而回落的空间。但长端美债的定价矛盾已经从加息预期转向期限溢价,核心约束包括长期通胀风险、财政和 AI 相关债务融资带来的久期供给压力,以及政府的治理困境等。因此,即便后续经济数据降温带动美债收益率阶段性回落,长端利率下行幅度仍受限,或维持高位震荡。权益资产短期估值或受压制,科技成长股的波动将放大。若美债压力进一步倒逼美国政策加大干预,市场可能从交易“利率压力”转向交易“美元信用重定价”,黄金等对冲美元信用的品种仍存在配置价值。