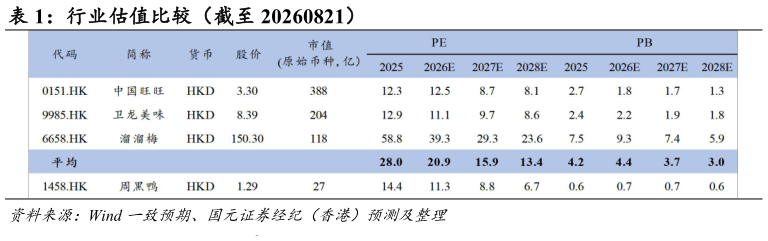
> 数据图表想关注一下行业估值比较(截至 20260821)2026-8-2公司门店端更注重质量,下半年将探索新店型,渠道业务已成为第二增长曲线,未来将形成门店业务、渠道业务双轮驱动的增长模式。根据上半年公司业务结构的调整,我们调整盈利预测,预计 26-28 年归母净利润分别为 1.922.272.76亿元,给予 26 年约 15 倍 PE,对应目标价 1.70 港元,较现价有 32.3%的涨幅空间,维持“买入”评级。国元证券(香港)综合其他