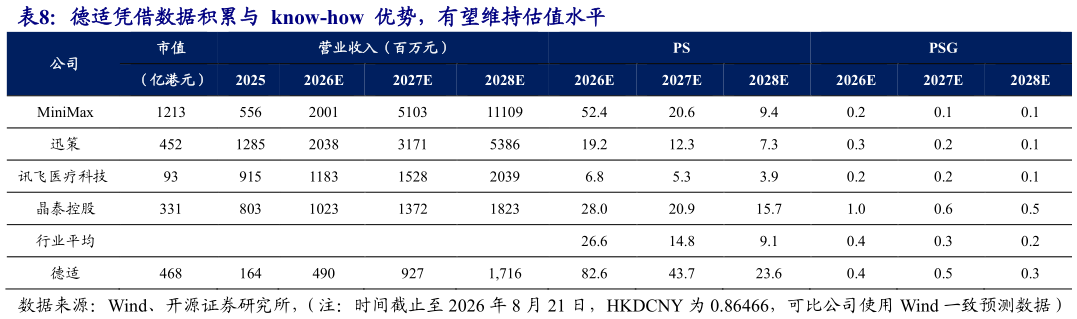
> 数据图表怎样理解德适凭借数据积累与 know-how 优势,有望维持估值水平
2026-8-1我们选取大模型标的 MiniMax、具备 AI 应用落地属性的迅策、医疗 AI 领域标的讯飞医疗科技与晶泰控股作为可比公司。从 PS 估值来看,德适 2026-2028 年 PS分别为 82.643.723.6 倍,高于行业平均水平(26.614.89.1 倍),主要系公司当前处于医学影像大模型商业化初期,收入规模较小,市场给予 AI 医疗第二增长曲线较高成长溢价。但从 PSG 估值来看,德适 2026-2028 年 PSG 分别为 0.40.50.3 倍,与行业平均水平(0.40.30.2 倍)相近,考虑到公司未来收入高速增长潜力,当前估值水平具备一定性价比。德适作为国内医学影像大模型领域稀缺标的,依托染色体核型分析领域商业化基础、医学影像数据积累以及 iMedImage基座模型能力,有望受益于医疗 AI 渗透率提升及大模型商业化加速。公司当前仍处于高速投入阶段,短期利润承压,但长期成长逻辑清晰。