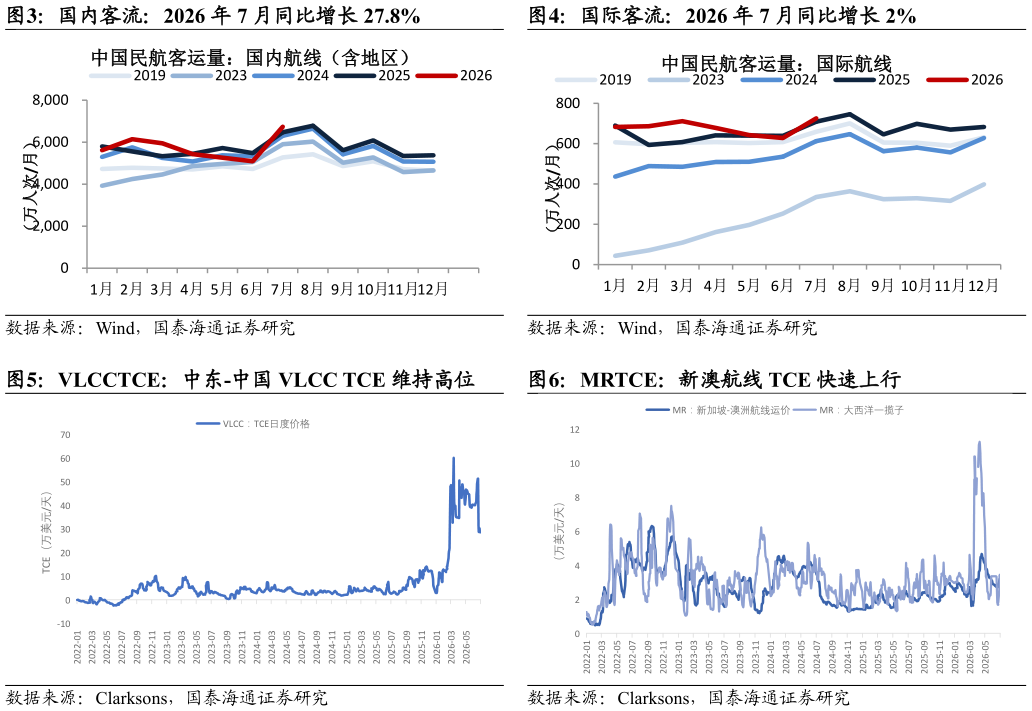
> 数据图表一起讨论下国内客流:2026 年 7 月同比增长 27.8% VLCCTCE:中东-中国 VLCC TCE 维持高位
2026-8-0投资策略:继续重点推荐油运,地缘反复不改中长期逻辑,股息支撑估值下限。1)海峡恢复仍是中期趋势。实业界认为下半年海峡或难完全恢复,但 2027 年初恢复仍将可期。若海峡恢复,油运产能利用率将重回冲突前高位,长锦控盘与补库进一步锦上添花。未来两年高盈利可期,中远海能 A 与招商轮船股息率 4-5%,中远海能 H近 8%,高股息支撑估值下限。2)关注伊朗解禁“需求意外”。若美国解除对伊朗制裁,估算将增加合规需求约 5%,对 VLCC 合规需求增幅更高,且非脉冲式。未来数年合规市场油轮有效运力仍具刚性,需求意外有望成就油运合规市场超高景气且可持续。推荐中远海能、招商轮船、招商南油、中国船舶租赁。维持航空油运增持。1)航空:超级周期长逻辑仍将可期。票价市场化且供给低增,提振消费将助力供需继续向好。把握底部机会。2)油运:若海峡恢复油运供需重回高位,伊朗解禁将有望成就超高景气且可持续。地缘冲突反复不改中长期逻辑,继续重点推荐。 风险提示:经济波动、地缘油价、关税、汇率、安全事故等。