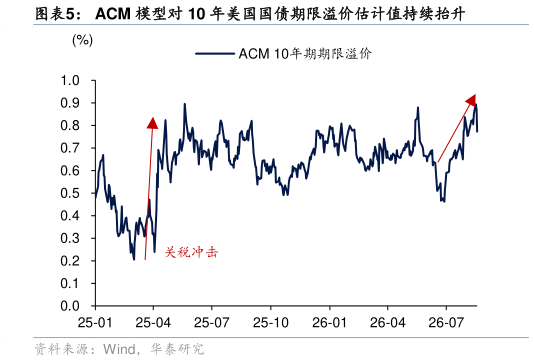
> 数据图表想关注一下ACM 模型对 10 年美国国债期限溢价估计值持续抬升2026-8-1第三,需求端出现央行与机构的双重收缩。 央行层面,美联储 2025 年 12 月结束缩表后转为储备管理购买(RMP),主要买入 1 年期以内国库券以维持准备金充裕,属技术性流动性管理,本身不提供长久期需求该购买今年 4 月后由每月 400 亿美元降至 100 亿,8 月 14 日起进一步降至零,同时疫情期购入的抵押贷款支持证券仍在被动到期,每月回笼 150-180 亿美元。其他主要央行方向一致:欧央行不再续投到期债券,英央行仍在主动出售、12 个月累计减持目标 700 亿英镑,日央行加息与缩减购债双轨推进。 官方部门与机构投资者的承接意愿也在下降。日本、中国等持有美债规模持续回落,传统稳定买盘削弱,长端供给的出清更依赖价格。日本寿险机构国内债券的估值损失在二季度进一步扩大至历史极值,长端上行已从收益率曲线传导至资产负债表,存在诱发被动卖券的可能。从比价的角度看,日本寿险机构购买日债已经完全能覆盖负债端成本,也产生了资金回流本土效应。 上述供求压力最终体现在期限溢价上。纽约联储 ACM 模型测算的 10 年期美债期限溢价自6 月底以来持续抬升,8 月中旬升至年内高位,其抬升幅度超过同期名义收益率的上行幅度,说明定价来源是持有久期所要求的风险补偿。华泰证券综合其他