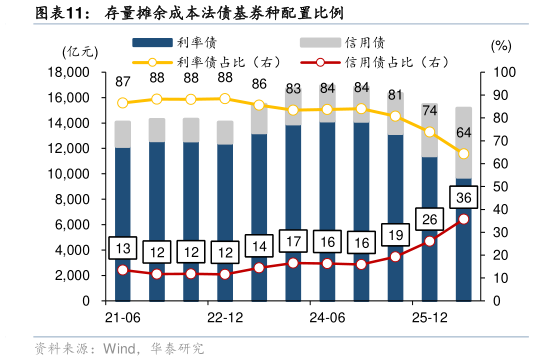
> 数据图表怎样理解存量摊余成本法债基券种配置比例2026-8-1第三,资金面松与资产荒是债市“压舱石”。上周税期资金面维持偏松,7 月理财规模跨季后继续扩张,表内信用债配置保持平稳,委外渠道也持续发力。而城投监管趋严、信用债供给收缩下,信用继续下沉资质或压缩利差的性价比有限,机构更多转向久期要收益。叠加业绩比较基准约束强化、长端利率债供给增加带动指数久期拉长,公募债基久期明显拉升。截至上周五,全市场中长期纯债基金、利率型和信用型基金的测算久期分别达到 4.1年、5.5 年和 2.9 年(均为高频估算值,与实际可能存在偏离),均接近近五年历史最高分位。与此同时,新一批摊余成本法债基已有首批 15 家中小基金公司提交申报材料,产品均为 63 个月封闭式债基。按单只 80 亿元募集上限计算,首轮理论募集规模约 1200 亿元,若后续顺利发行并加杠杆运作,潜在配债需求将进一步放大,对债市调整空间形成约束。华泰证券综合其他