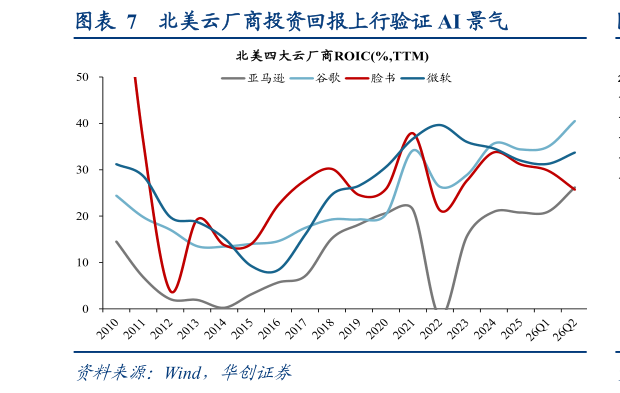
> 数据图表谁能回答北美云厂商投资回报上行验证 AI 景气2026-8-6融资压力边际上行引发云厂商短期资本开支下修的概率较小。判断本轮 AI 行情是否已经进入产业周期拐点的关键并不在于长端利率本身,而在于融资压力是否会最终传导至资本开支决策。当 AI 从美国财政风波的“旁观者”转变为“参与者”后,市场对于融资压力上升导致 AI 资本开支下降进而影响产业趋势变化的担忧正在上升,但我们认为当前的传导链条仅停留在财务层面,融资环境边际恶化并不会在短期内引发 AI 产业本身周期性拐点的出现。截至 26Q2 北美四大云厂商资本开支同比增速 TTM 均处于历史高位,同时根据最新指引四大云厂商 26 年资本开支总额预计达 7450 亿美元略超市场预期此外四大云厂商资本回报率整体处于高位上行区间内,如谷歌 ROIC 从 26Q1 的 35%大幅上行至 26Q2 高点的 41%,均验证产业链本身仍处于高度景气区间内,叠加 AI 业务已经出现显著增长以对冲现金流下降压力,短期内融资压力边际上升引发资本开支下修的概率较小。美国的老问题,AI 的新麻烦如何解决:经济降温政策发力均最终导向货币宽松。美国财政压力与 AI 融资需求正在共同推高长期资本成本。短期融资成本边际抬升的风险值得重视,但在美国经济 K 型分化下,相较于 AI 企业部分资产负债表较弱、融资依赖度较高的传统地产耐用消费品等行业在信用条件收紧的环境下可能更早承压,即 AI 会被“拖下水”但未必会“溺水”。后续来看该矛盾可能通过两条路径缓解:一是经济周期自然降温,类似于 25 年下半年。金融条件收紧逐步传导至投资、消费和就业,推动需求收紧、就业收缩与通胀回落,为美联储降息打开空间进而降低实际利率和融资成本,但该路径传导速度或较慢且存在较多的不确定性因素。二是政策前置发力。面对美国财政信用危机的老问题,近期政策已呈现出更明显的前置特征:8 月初美日联合买入日元,在遏制日元过度贬值的同时降低日本为稳定汇率而单方面出售美元资产的必要性。日本作为美债最大的海外持有者之一(截至 266 日本持有美债金额达到 1.1 万亿美元),若持续减持美债或推动资金回流,将进一步恶化长端美债供需,美日通过稳定日元间接稳定美债需求、抑制期限溢价上升。此外,美国财政部 819 宣布将长期国债的回购规模由 20 亿美元提高至 40 亿美元,为债券市场提供更大流动性支持。相较于通胀压力,当前美国面临财政信用危机更是迫在眉睫,在此之下美联储加息预期已出现明显缓解,从 7 月底预计年内加息两次快速下降至当前仅 12 月加息一次,未来为了控制美债收益率上行压力美联储独立性或进一步让渡于财政从而转向降息预期增强。整体来看,当前美国财政信用问题或将延续 25 年下半年的路径,即在经济降温以及降息预期打开后从急性冲击转向慢性约束,在此过程中,基本面扎实的优质 AI 资产或重新获得资金青睐。华创证券综合其他