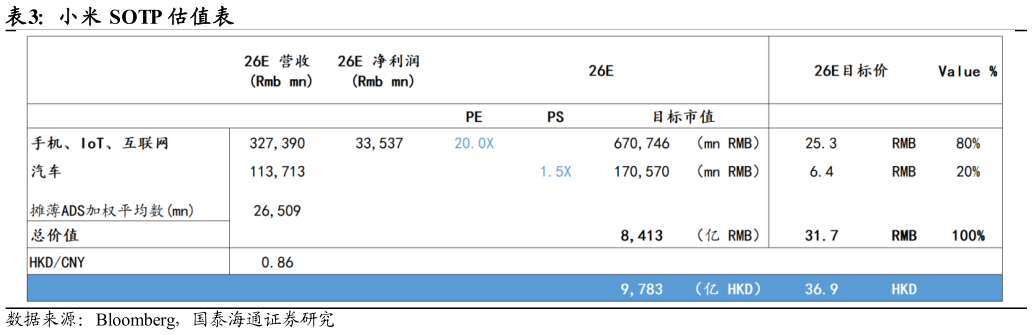
> 数据图表谁能回答小米 SOTP 估值表2026-8-41. 盈利预测与投资建议 存储价格增长仍在继续,同时汽车业务受汽车大盘低迷拖累、IOT 业务受国补 退 坡 拖 累 , 我 们 调 整 FY2026E-FY2028E 的 营 业 收 入 预 测 为441151795849 亿元(人民币,下同,前值为 484457336494 亿元)经调整净利润预测为 260330405 亿元(前值为 307392526 亿元)。但我们认为现阶段应该关注到积极的边际变化:1)存储涨幅趋缓,成本进入相对可控的阶段,手机行业最困难的时刻已经过去2)在新能源车大盘下滑的趋势下,小米汽车交付量仍实现同比增长,展现出了较为领先的品牌力3)AI相关战略布局仍在持续推进中,MiMo-V2.5 调用量全球领先、Miloco 2.0 赋能全屋智能生态、推进具身智能领域前沿探索。 估值方面,参考可比公司估值,维持小米核心业务(手机、IOT、互联网)FY2026 PE 20x(当前小米在 AI 方面取得实质性进展,估值溢价来源于小米全场景下硬件间的协同效应以及端侧 AI 卡位潜力)调整汽车业务FY2026 PS 1.5x(估值溢价来源于小米多年来积累的供应链管理能力、品牌力、价格力),下调系国内新能源车市普遍承压。基于汇率 1 港币0.86 元人民币、SOTP 估值法,调整小米集团(1810.HK)目标价至 36.9 港币,维持“增持”评级。国泰海通综合其他