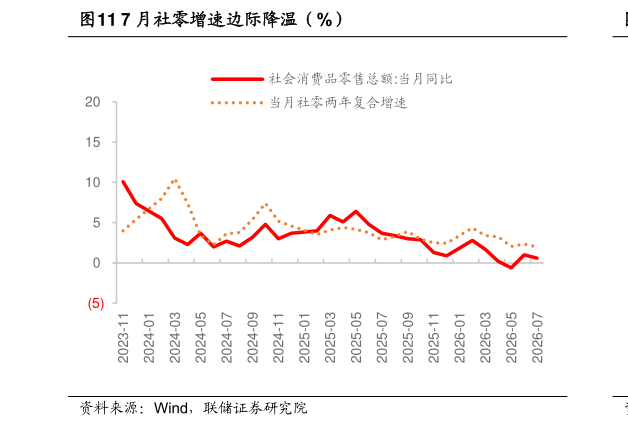
> 数据图表咨询大家7 月社零增速边际降温(%)2026-8-3消费再度走弱,服务消费仍是主要支撑。7 月,社零同比增长 0.6%,较 6 月的 1.0%回落 0.4 个百分点17 月累计增长 1.2%,较上半年回落 0.1 个百分点。从更广义消费口径看,17 月社会消费商品和服务零售总额同比增长 2.6%,较上半年回落 0.1 个百分点。结构上看,消费仍呈现两方面特征。一方面,服务消费强于商品消费。17 月服务零售额同比增长 5.0%,低于上半年的 5.3%,但仍明显高于商品零售额的 1.1%旅游咨询租赁、文体休闲等服务零售额保持两位数增长,服务消费仍是居民消费的主要支撑。另一方面,耐用品消费依旧较弱。一是国补相关耐用品仍是主要拖累。7 月汽车、家电、家具和建筑装潢材料分别下降 17.0%、1.9%、8.8%和 14.2%。按汽车、家电、通讯器材、文化办公用品、家具和建筑装潢材料六类商品测算,7 月相关商品零售额合计同比下降约 8.8%,拖累社零约 1.4 个百分点,与 6 月相比变化不大。二是国补以外商品消费边际降温。剔除上述六类商品后,其余消费同比增长约 2.3%,明显低于 6 月的 3.1%,其中,粮食饮烟、服装、化妆品和日用品增速分别由 6 月的 8.4%、3.9%、12.6%和 3.9%回落至 5.2%、-1.0%、6.8%和 1.8%。联储证券综合其他