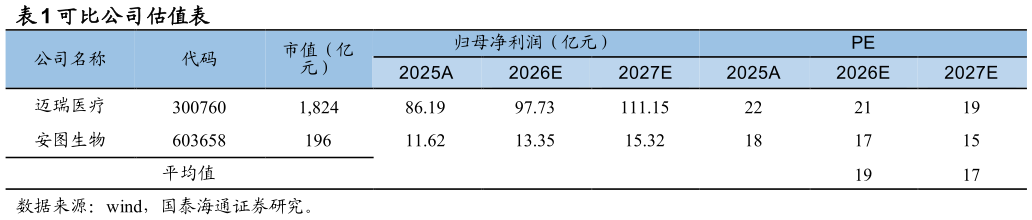
> 数据图表如何才能可比公司估值表2026-8-3海外市场量质齐升,试剂高增长带动收入结构优化。26H1 海外业务主营业务收入 10.97 亿元(15.2%),其中试剂收入32%(销量34%),试剂占海外收入比重达 68.47%(8.82pct),发光仪器销售1698 台,中大型机占比 75.56%,客户质量向高质量方向发展26Q2海外主营业务收入27.4%,其中试剂收入41%,显著高于海外市场整体增速,随着中东战事及国际物流影响逐步降低,Q2 海外明显提速。公司海外收入结构逐渐优化,仪器试剂协同效应日益凸显。随着海外分支机构本地化运营的深入推进,存量仪器试剂消耗与新增需求形成双重驱动,业务增长潜力持续释放。风险提示:国内业务恢复不及预期海外拓展不及预期。国泰海通综合其他