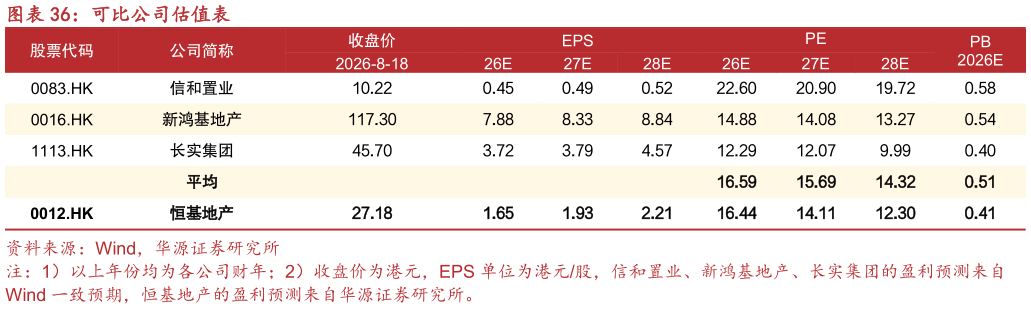
> 数据图表想关注一下可比公司估值表2026-8-3综上,我们预计公司 2026-2028 财年归母净利润为 80.0593.24106.95 亿港元,对应同比增速为41.6%16.5%14.7%EPS 为 1.651.932.21 港元,对应 8 月 18 日收盘价 PE 为16.4414.1112.30 倍,2026 财年 PB 为 0.41 倍。考虑到公司房地产业务主要布局中国香港市场,我们选取信和置业、新鸿基地产及长实集团作为可比公司,对应 8 月 18 日收盘价 2026财年平均 PE 为 16.59 倍、平均 PB 为 0.51 倍。我们认为,公司开发业务有望受益于香港住宅市场持续复苏,后续 Central Yards 一、二期的陆续落成将带动投资物业规模及经常性收入增长,香港中华煤气等优质联营资产持续贡献稳定现金流,叠加控股股东长期资金支持增强财务韧性,我们认为公司具备较好的盈利修复能力,首次覆盖给予“买入”评级。华源证券金融地产