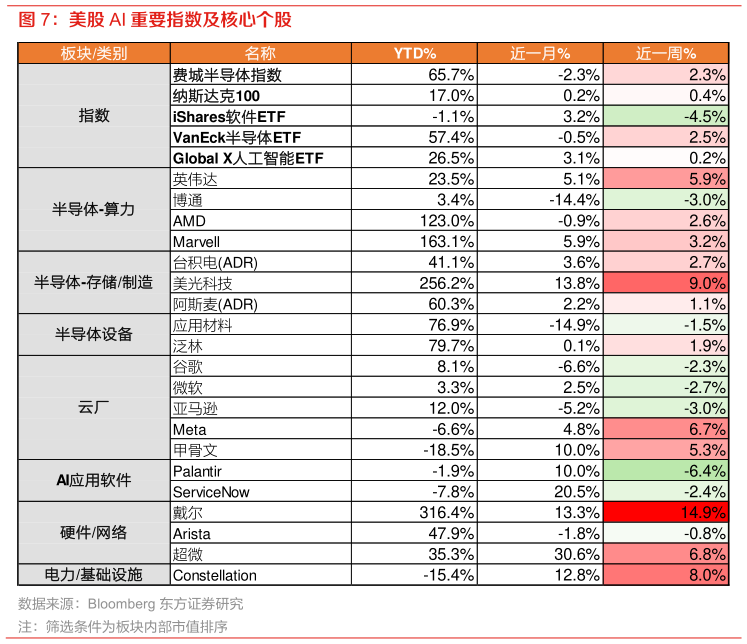
过去一周中美 AI 板块走势相反,美股主线由估值重估重新回到硬件供给约束。美股上涨集中在存储制造与服务器整机环节,半导体指数收涨而软件与 AI 应用 ETF 明显回落,与上周恰好互换,云厂内部分化,前期信用压力最重的两家反而领涨,更接近风险偏好回补而非基本面重估A 股则整体回调,跌幅集中在半导体设备、材料与 PCB 等年内涨幅最高的环节,光模块同步走弱,AI应用与服务器整机相对抗跌,强弱排序与年内涨幅排序基本反向。整体来看,美股定价跟随存储涨价与算力紧张,A 股定价跟随中报兑现与筹码结构,本周 A 股回调仍属中报落地后的交易拥挤度释放,边际资金继续向尚未完成重估的下游环节转移。