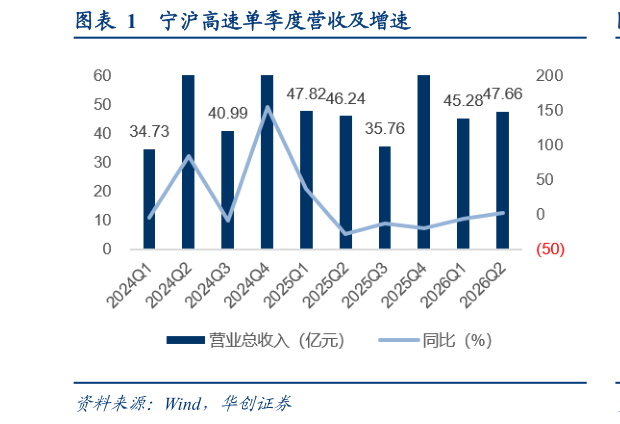
> 数据图表如何了解宁沪高速单季度营收及增速2026-9-5 投资建议:基于上半年业绩情况,我们调整 2026-28 年盈利预测至 47.8、50.8、53.2 亿元(原预测值为 48.8、51.7、54.1 亿元),对应 PE 分别为 13、12、12倍。我们假设 26 年维持每股分红金额 0.49 元,以 2026 年预期股息率 3.2%为其定价,目标价 15.31 元,预期较现价 23%空间,维持“推荐”评级。 风险提示:客车、货车流量恢复不及预期,新路产投建不及预期等。华创证券综合其他