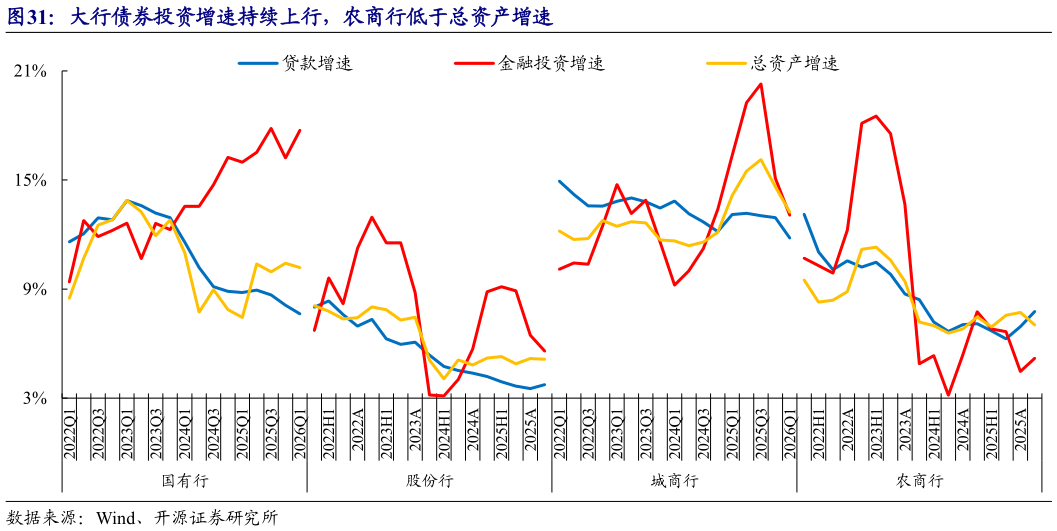
> 数据图表如何才能大行债券投资增速持续上行,农商行低于总资产增速
2026-9-5大行负债端“长钱”属性支撑配置盘主导,形成债市稳定器中小行负债端“短钱“属性倒逼交易盘增强,形成债市放大器。大行与中小行在债券市场上的角色分化,本质上是负债稳定性差异在资产端的投射。大行依托广泛的网点布局和雄厚的零售客户基础,核心存款占比高、负债成本低且稳定性强,能够支撑长久期债券的持有到期策略,因而在债市中扮演 “配置盘稳定器” 的角色 即便利率波动,大行也较少出现集中抛售,反而在利率上行时逆势增配,对债市形成支撑。反观中小行,近年来负债优势快速削弱,存款“财富化”趋势下,部分居民存款通过理财、基金等非银渠道回流至大行,中小行的买债资金冗余度出现系统性压缩。我们观察到 2026 年农商行债券投资增速已低于总资产增速(部分地区存在监管指导),而多数城商行选择增加同业存单备案额度以补充市场化负债,这本身就反映出中小行对稳定负债的渴求。