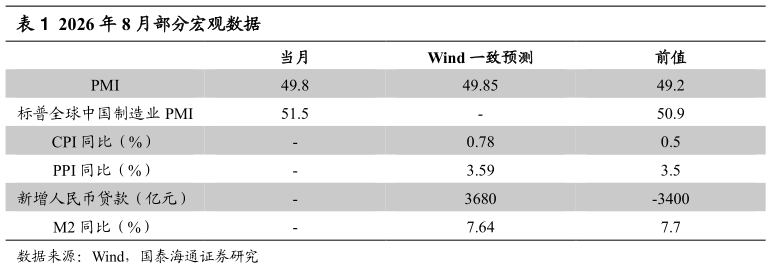
> 数据图表如何了解2026 年 8 月部分宏观数据2026-9-0上周(20260831-20260904,后文同),上证 50 指数上涨 0.02%,沪深300 指数下跌 1.33%,中证 500 指数下跌 3.07%,创业板指下跌 4.03%。当前全市场 PE(TTM)为 21.5 倍,处于 2005 年以来的 68.6%分位点。日历效应上,2005 年以来,9 月上半月沪深 300 和中证 500 表现较好。从宏观指标来看,国内制造业景气度较前月有所改善,其中标普全球中国制造业PMI 进一步回升至扩张区间,表明经济修复动能有所增强。从外部环境来看,美国非农就业数据明显超出预期,劳动力市场仍具韧性,但美联储官员对 9 月加息持审慎态度,海外流动性预期仍存在一定不确定性。从技术面来看,Wind 全 A 依旧维持在 SAR 翻转指标下方,但趋势模型已转为正向,四大主要宽基指数的高频资金流信号亦均为正向,表明市场资金面明显改善,短期具备一定的反弹基础。结合 9 月上半月的日历效应,我们认为,下周 A 股或呈现震荡反弹格局,沪深 300 和中证 500 的相对表现值得关注。从量化指标上看,基于沪深 300 指数的流动性冲击指标周五为 0.38,高于前一周(0.13),意味着当前市场的流动性高于过去一年平均水平 0.38倍标准差。上证 50ETF 期权成交量的 PUT-CALL 比率震荡下降,周五为0.73,低于前一周(0.91),投资者对上证 50ETF 短期走势乐观程度上升。上证综指和 Wind 全 A 五日平均换手率分别为 1.11%和 1.63%,处于 2005年以来的 69.11%和 72.55%分位点,交易活跃度有所上升。国泰海通金融地产