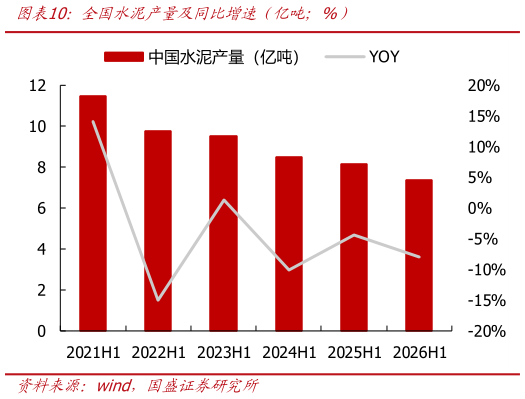
> 数据图表如何解释全国水泥产量及同比增速(亿吨%)2026-9-02026 上半年水泥行业供需形势进一步转差,价格震荡下行,量价齐跌是水泥企业经营承压的普遍原因。需求端,根据华经产业研究院,2025 年水泥下游应用中基建、地产和民用需求占比分别为 45%、35%、20%今年上半年房地产开发投资完成额 3.81 万亿元,同比下降 18%,地产新开工面积 2.32 亿平,同比下降 23.4%,地产新开工不足直接拖累前端水泥用量同期基建投资同比下降 2.41%,铁路和公路水路固定资产投资分别同比0.2%和-8.9%,叠加后续的资金到位和项目落地整体不及预期,基建托底效应亦明显减弱。供给端,产能退出和错峰生产带动水泥供给量缩减,上半年全国水泥产量7.36 亿吨,同比下滑 8%,降幅较去年同期扩大 3.7pct,产量处于近十七年以来同期最低水平,但考虑到需求下行程度也是持续跌破历史中枢,供给收缩速度仍不及需求收缩速度,致使供需矛盾进一步加剧,全国水泥库存依旧处于中高位,上半年水泥库容比为64.5%,同比上升 4 个百分点。国盛证券工业制造