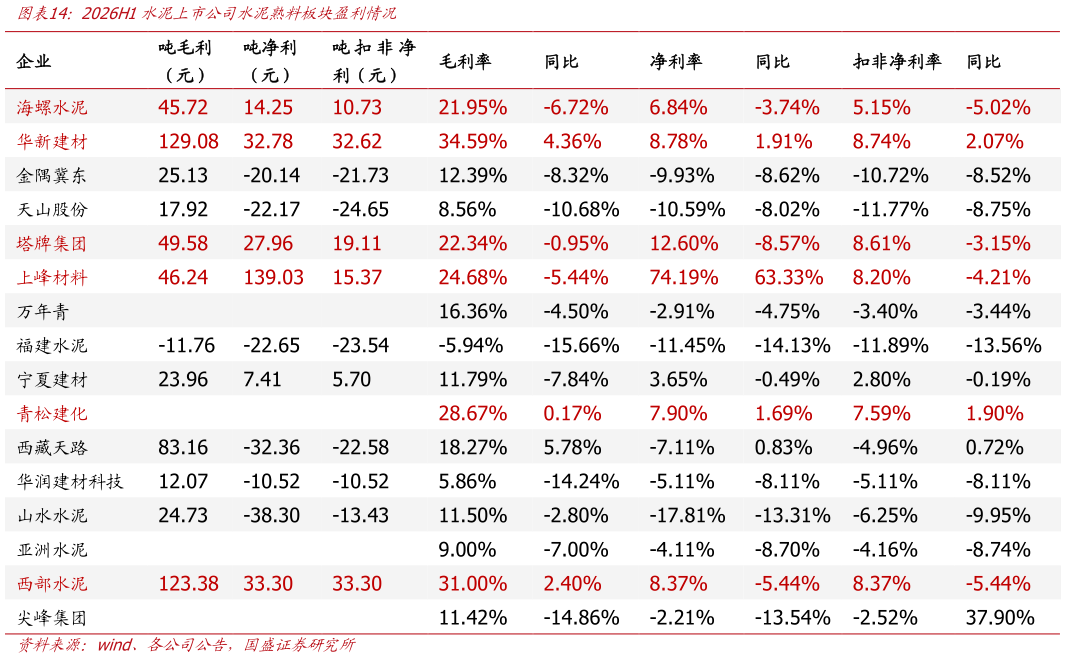
> 数据图表如何看待2026H1水泥上市公司水泥熟料板块盈利情况2026-9-0出海企业、全国性龙头及区域优势企业盈利韧性更强。上半年多数水泥公司陷入小幅亏损局面,但也有少数公司净利率仍保持在大个位数,比如华新建材、塔牌集团、西部水泥、上峰材料、青松建化、海螺水泥。华新建材和西部水泥的盈利贡献主体来自海外业务海螺水泥属于全国性综合水泥龙头,规模庞大,成本盈利优势较稳固且领先塔牌集团、青松建化分别属于粤东和新疆的区域性龙头企业,在本地的生产成本、运输成本和拿单优势强劲,盈利属于业内靠前水平,其中塔牌集团上半年成本降幅覆盖大部分价格降幅,主业盈利降幅可控,净利率下滑较多主要系公司金融资产收益占比较高,上半年这一部分贡献利润同比减少,青松建化上半年煤炭采购价格同比下降使得成本降幅高于价格降幅,叠加销售结构向特种水泥方向调整、化工业务减亏等,盈利能力同比提升上峰材料净利润大头来自盛合晶微上市带来的高额公允价值收益,更能反映水泥主业的扣非净利率大幅低于归母净利率,但仍属于同行较高水平,这与其原燃料成本优势较强、高毛利的砂石骨料环保处置等补充业务、以及销售区域结构较好有关。国盛证券工业制造