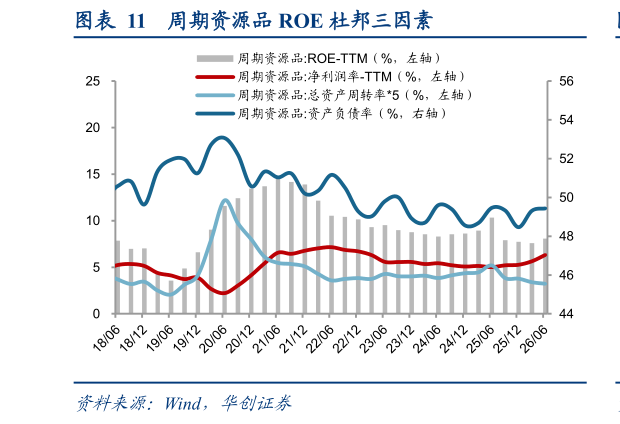
> 数据图表咨询下各位周期资源品 ROE 杜邦三因素2026-9-6A 股正从宏观信用驱动转向产业盈利驱动。过去 A 股典型的 ROE 上行周期往往与地产信用周期高度相关。其基本传导机制为:货币信用扩张地产及基建需求改善企业收入增长资产周转率提高金融与实体资产负债表扩张杠杆率提高ROE 上升。因此,过去 ROE 改善具有很强的总量特征。房地产、银行以及地产产业链率先改善,并通过投资和信用扩张向中游制造、消费等行业扩散。这种模式下 ROE 抬升的斜率相对陡峭,一旦信用扩张形成,大量行业能够同时进入盈利改善周期但这种模式下的 ROE 高度依赖信用周期,当地产投资下降、信用需求减弱以后,ROE 容易出现系统性回落。而本轮中报呈现出的结构明显不同当前 ROE 改善较为突出的行业更多集中于资源品和 TMT,而并非传统地产金融链条。从杜邦拆解来看,资源品更多通过高毛利、高净利率实现 ROE的抬升,而科技板块则从一开始的高毛利进一步转为高杠杆的成长模式整体来看,利润率改善的重要性明显提高。这也意味着,过去 A 股更多是通过信用扩张创造 ROE,现在则越来越多依靠产业自身的价格、竞争格局和技术壁垒创造 ROE。华创证券综合其他