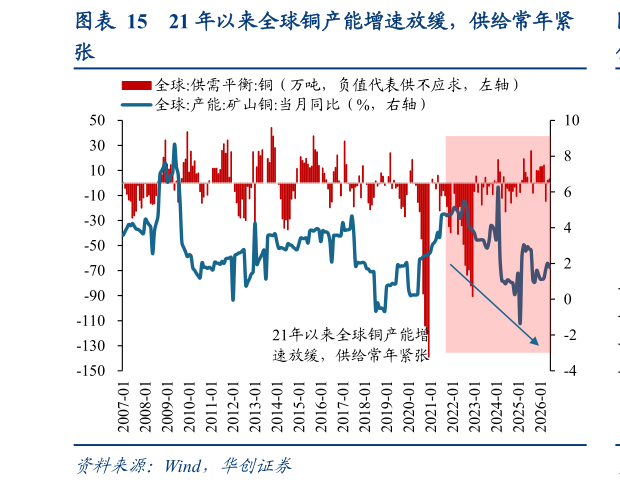
> 数据图表想问下各位网友21 年以来全球铜产能增速放缓,供给常年紧2026-9-6(三)资源品:从“周期性高 ROE”走向“供给约束型高 ROE”资源品估值逻辑正从传统的周期股转向高 ROE、高自由现金流资产。不同于以往的是,本轮资源品 ROE 上行过程中,其毛利率提高的背后更多来自供给约束,因此本轮资源品的需求未必处于历史上最强的阶段,但部分行业的盈利能力依然明显改善。对比过去典型周期股的 ROE 周期,在市场需求上升后产能快速释放,从而造成供给过剩,ROE 在上升后快速回落因此,市场很难给予资源品行业较高估值,因为高 ROE 最终会诱发新增供给,而新增供给又会摧毁高 ROE 本身。本轮资源品在供给端发生明显变化价格和ROE 已明显提高,而由于 AI 超级周期带来的大量新增需求和本身相对受限的供给能力,资源品产业的资本开支并没有像过去一样快速扩张,供需仍相对紧俏。如果这种情况持续,那么本轮资源品高 ROE 的持续时间就可能明显超过传统周期,其估值逻辑也将逐步转向高 ROE 和高自由现金流。同时也要注意到,这种供需紧俏的情况不可能长期存在,未来资源品行业仍需要维持一定的资本开支来维持当前的产能。因此,对资源品而言,真正决定长期价值的不是 ROE 能否继续大幅上升,而是高 ROE 能不能维持住。华创证券综合其他