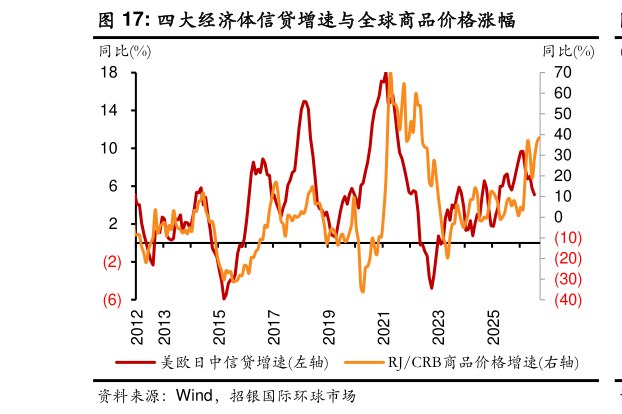
> 数据图表想关注一下四大经济体信贷增速与全球商品价格涨幅2026-9-1 失业率小幅抬升,劳动参与率有所恢复。8 月失业率从 7 月的 4.09%上升至 4.14%,整体维持在 4.1%,符合市场预期。劳动参与率从 61.4%回升至61.6%,不过,劳动参与率仍低于去年底,25-54 岁核心年龄人口参与率维持在 83.4%,本月供给回升主要来自年轻及较年长群体。家庭调查口径下,8 月劳动力人口回升 68.3 万人,失业与就业人口分别增加 11.5 万和56.9 万人,与前 2 月减少人数基本持平。U-6 失业率从 7.9%降至 7.7%,经济原因兼职人数减少 41.4 万人,显示就业不足有所缓解。整体看,就业市场下行风险有所下降,但单月改善尚不足以确认就业市场过热。 强劲就业不足以影响联储决定,加息仍需通胀证据。 8 月强劲的就业数据扫清了“就业太弱而无法加息”的障碍,但薪资同比持续放缓和就业反弹部分受季调影响均不支持仅凭本次非农启动加息。 就业数据公布后,市场对 9 月加息与维持不变的预期各约 50%左右。我们倾向联储 9月维持利率不变,本周 CPI 数据将成为联储决定关键。预计整体和核心CPI 环比增速在 0.4%和 0.2%左右,对应同比增速约为 3.4%和 2.4%。若核心 CPI 环比符合预期,预计联储将按兵不动若核心 CPI 环比接近或达到 0.4%,且反映广泛、持续的价格压力,联储可能在 9 月加息 25bp。招银国际综合其他