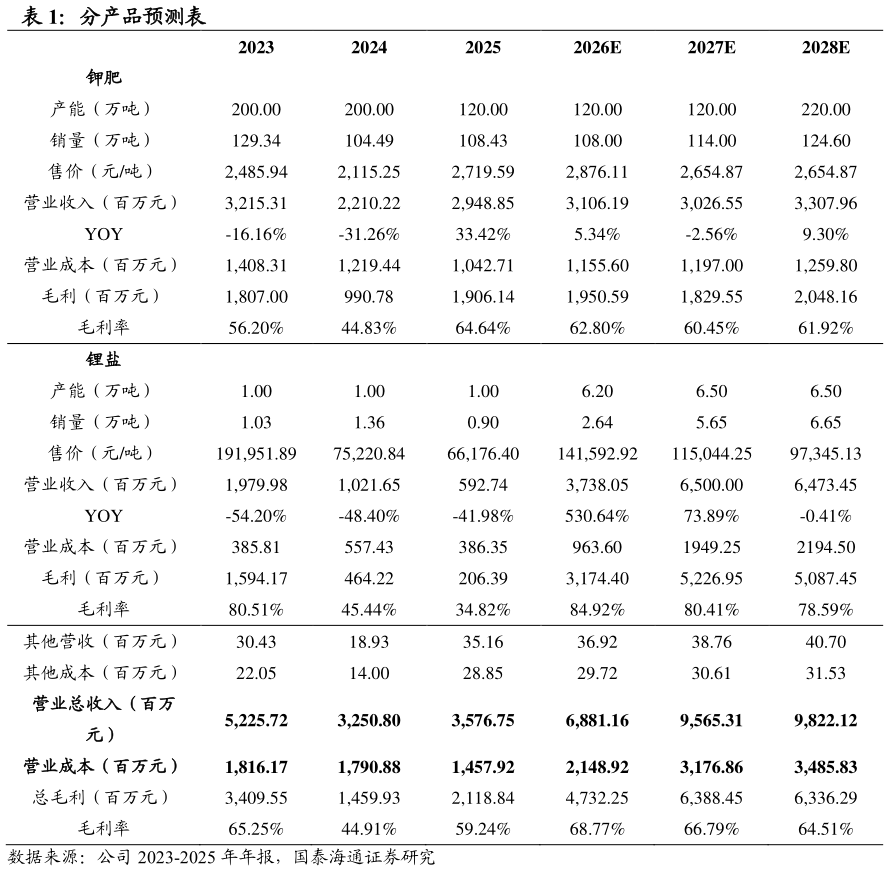
> 数据图表咨询大家分产品预测表2026-9-1巨龙铜矿资源禀赋突出,二期投产推动铜业务放量,三期规划打开长期成长空间。公司持有巨龙铜业 30.78%股权,巨龙铜矿是国内备案铜资源量最大的铜矿山,并伴生钼、银等资源,综合开发价值较高。2026 年 1 月,巨龙二期投产,达产后矿产铜年产量预计 30-35万吨。2026H1,巨龙铜业矿产铜产量 13.4 万吨,公司确认投资收益28.4 亿元,占同期归母净利润 78.0%。巨龙铜矿由紫金矿业主导建设运营,其在大型低品位矿山开发和成本控制方面经验丰富,随着二期产能爬坡,叠加钼、银综合回收,项目盈利能力有望提升。远期若三期顺利获批,年产铜规模有望提升至约 60 万吨。察尔汗钾肥低成本优势延续,盐湖综合开发和老挝项目提供增长空间。公司拥有 120 万吨年氯化钾设计产能,2026H1 氯化钾产量 51.0万吨,受益于采购、生产、销售运输等环节降本增效,平均销售成本 975.8 元吨,同比下降 2.0%,毛利率提升至 65.2%。随着印度年度钾肥大合同价升至 383 美元吨,叠加国内秋冬施肥旺季临近,钾肥价格有望维持较高水平。察尔汗盐湖采矿权延续,并新增多种共伴生矿种开采权,年产 200 万吨工业盐项目已进入调试,资源综合利用水平有望提升。老挝万象钾盐项目规划 200 万吨年氯化钾产能,目前可研和环评正在推进,有望成为公司钾肥业务的主要增量。 供需偏紧支撑锂价上行,麻米错投产在即,锂业务规模有望扩大。察尔汗项目现有 1 万吨年电池级碳酸锂产能,2026H1 碳酸锂产量5,400 吨,平均含税售价 16.5 万元吨,同比增长 144.3%,毛利率升至 71.1%。麻米错一期规划 5 万吨年电池级碳酸锂产能,已进入试生产。公司另间接参股国能矿业,其结则茶卡和龙木错项目合计规划 13 万吨年锂盐产能,项目申请和环评工作正在推进。根据公司规划,2028 年当量碳酸锂产量目标为 6-8 万吨,规模有望明显扩大。 风险提示:需求增长不及预期产品价格波动项目推进不及预期。国泰海通能源矿产