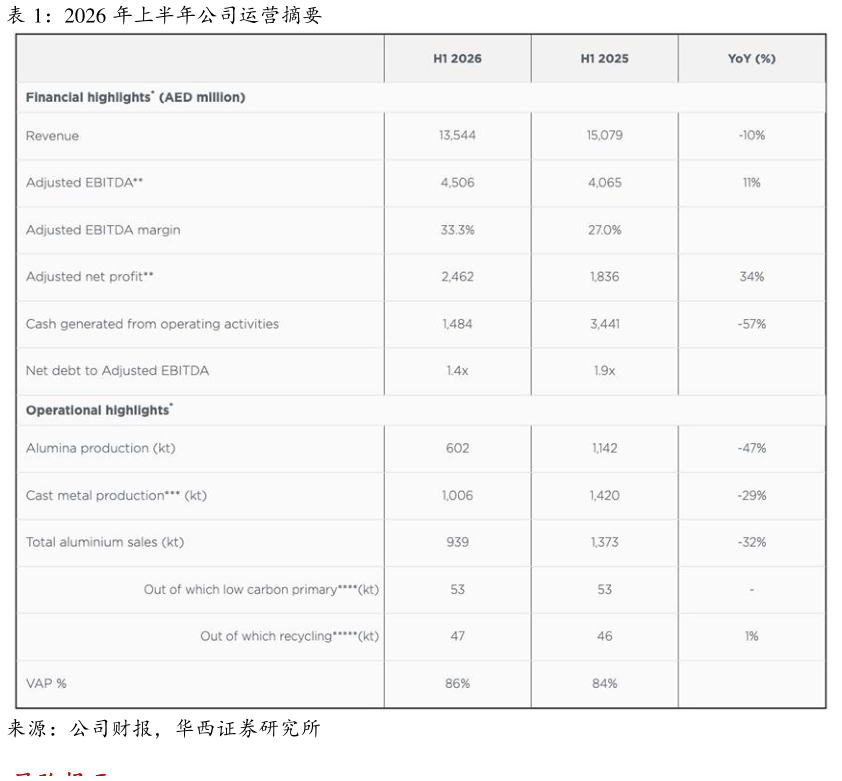
> 数据图表怎样理解2026 年上半年公司运营摘要2026-9-1 生产经营情况 2026 年上半年,Al Taweelah 氧化铝精炼厂氧化铝产量为 60.2万吨,较 2025 年上半年的 114.2 万吨减少 47%。原因是该厂于 3 月 28 日停产。该厂于 7 月初恢复生产,并在数日内达到事故前 50%的产量水平进一步提产速度将由供应链因素及公司氧化铝采购策略优化决定。 由于地区冲突导致物流受限,公司建立了经霍尔木兹海峡以外港口的替代出口路线,以维持原材料供应和客户发货。公司确保入境物流,令原材料交付量超过 Jebel Ali 生产及 Al Taweelah 复产需求,并据此重建战略库存、维持运营连续性。 2026 年上半年,铸造铝产量为 100.6 万吨,较 2025 年上半年的 142.0 万吨减少 29%。主要由于 Al Taweelah 产量下降,Jebel Ali 在整个期间维持不间断生产。截至公告发布前,Al Taweelah 的 1,262 个电解槽中已有 227 个成功重启,占总数18%原铝产量预计随电解槽逐步恢复而提升,并预计于 2027年一季度恢复至事故前水平。 2026 年上半年,铝总销量为 93.9 万吨,较 2025 年上半年的137.3 万吨减少 32%。地区冲突引发的物流限制导致公司于 3月暂时暂停阿联酋新的外运发货,并增加国内金属库存其后通过霍尔木兹海峡以外港口建立替代出口路线,逐步提高发运能力并降低阿联酋库存。同期,低碳原铝销量为 5.3 万吨,与去年同期持平RevivAL 再生铝销量为 4.7 万吨,同比增长1%高附加值产品占比为 86%,去年同期为 84%。 财务业绩情况 2026 年上半年公司实现营收 135.44 亿迪拉姆,较 2025 年上半年的 150.79 亿迪拉姆减少 10%。原因是 Al Taweelah 事件后销量下降,部分被铝实现价格上涨抵消。 2026 年上半年调整后净利润为 24.62 亿迪拉姆,同比增长34%,去年同期为 18.36 亿迪拉姆。增长反映强劲的 EBITDA创造能力,以及净财务费用和所得税下降。计入事件相关净影响 7.25 亿迪拉姆后,报告净利润为 17.37 亿迪拉姆。 2026 年上半年调整后 EBITDA 为 45.06 亿迪拉姆,同比增长11%,去年同期为 40.65 亿迪拉姆。主要受益于更高的铝实现价格、更强的区域溢价、更低的氧化铝价格及严格的成本管华西证券综合其他