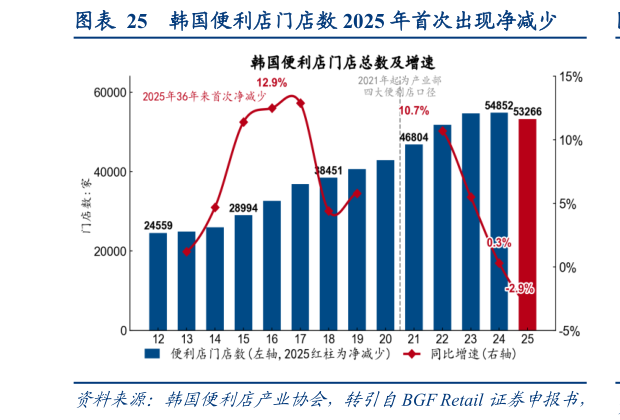
> 数据图表如何了解韩国便利店门店数 2025 年首次出现净减少2026-9-1便利店的门店数量已经见顶,25 年出现 36 年来首次净减少,行业增长引擎从外延扩张切换为单店提质。韩国便利店经历了两轮扩张,15 年前后以每年 12%以上的速度开店,门店总数由 12 年的 24559 家增至 19 年的约 4 万家20 年后增速换挡,产业部四大便利店口径下门店数由 21 年的 46804 家增至 24 年的 54852 家后,25 年净减少约 1600 家至53266 家、同比下降 2.9%。门店见顶的本质是供给过饱和,当前韩国每万人口拥有便利店超过 10 家,单店客流被持续摊薄,叠加最低时薪连年上涨挤压加盟商利润,开新店的经济账已难以成立。总量见顶并未带来格局固化,门店资源反而进一步向具备供应链与商品力的双寡头集中。 出清之所以发生在腰部,是因为便利店的竞争已从铺位之争转为商品与体系之争,头部两家依托 PB 商品、鲜食供应链与成熟的加盟运营体系,能持续吸引加盟主换牌投靠,而腰部品牌在商品差异化与单店盈利上逐渐掉队,存量市场里弱者的铺位与加盟主自然流向强者。在此背景下,CU 与 GS25 门店数 21-25 年分别由 15855 家、15499 家增至 18711家、18005 家,合计已占四大口径门店总数的约七成7-11 在 22 年并表 Ministop 冲高至14265 家后连续两年收缩,25 年降至 11040 家Emart24 则在 23 年冲至 6611 家后快速出清,25 年降至 5510 家。门店数量见顶之后,如何做厚单店成为行业共同命题。华创证券大消费