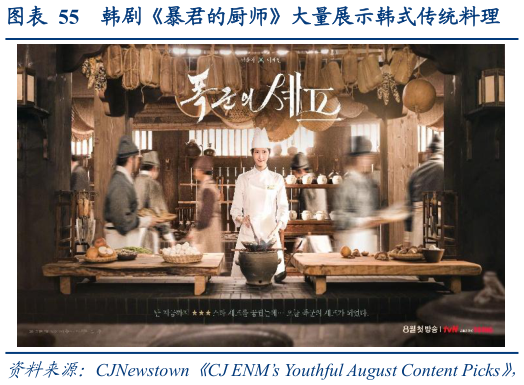
> 数据图表一起讨论下韩剧暴君的厨师大量展示韩式传统料理2026-9-1韩国食饮企业的出海大多起步于内需放缓下的被动选择,过去五年已从补充项演变为营收结构的主动反转。国内量增空间收窄,出海由此从“多卖一笔”的增量选项变成营收结构的必答题。三养是最极端的样本,海外营收占比由 16 年的 26%升至 25 年的约 80%,同期营收由 3593 亿韩元增至 23518 亿韩元,火鸡面借助社交网络内容传播完成全球化乐天制果与乐天七星的海外营收占比同样趋势性抬升,其中乐天七星 23 年并表菲律宾百事装瓶商(PCPPI)后海外占比大幅跳升,并购成为出海路径上的关键一跃。企业层面的结构反转背后有行业顺风,K-content 带货下农食品出口连续十年增长,21 年后增长中枢明显抬升。 韩国农食品出口额由 15 年的 61 亿美元增至 25 年的 104 亿美元,15 至 20 年年均增速约 4%,21 年跳增 13.1%后中枢明显上移,21 至 25 年 CAGR 约 5%拉面是最锋利的单品,出口额持续高增并成为农食品出口增量的主要贡献。韩剧、K-pop等内容输出为食品出海完成了消费者教育,制造商面对的是已被预热的海外市场,这与上一代食品企业出海的冷启动环境有本质不同。华创证券大消费