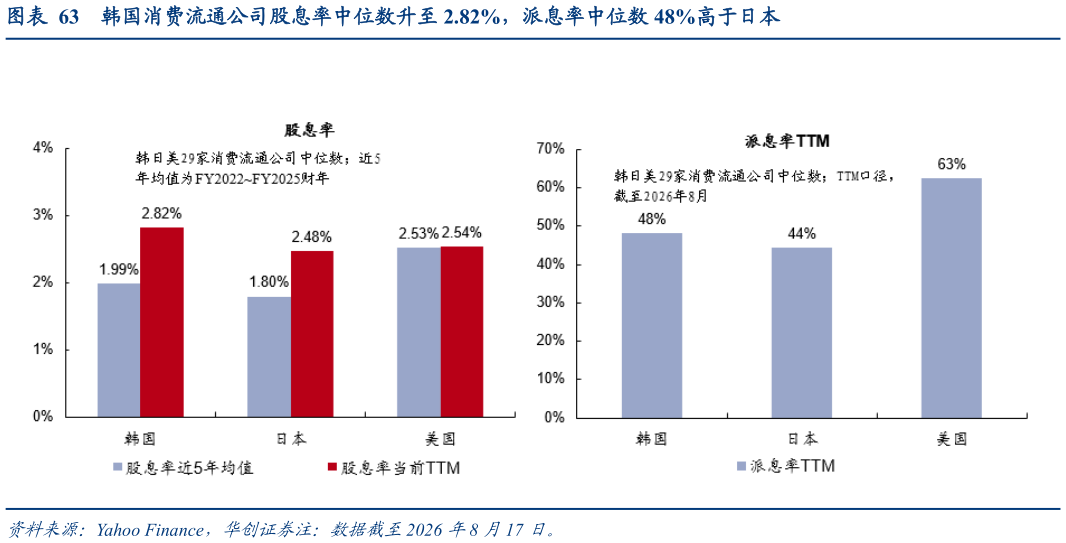
> 数据图表怎样理解韩国消费流通公司股息率中位数升至 2.82%,派息率中位数 48%高于日本2026-9-126 年的指数牛市进一步印证这一逻辑,消费流通的上涨是水位抬升而非主线行情,相对收益仍由个股催化决定。KOSPI 近一年上涨 116.3%,主要由半导体驱动,三星电子与 SK海力士两家贡献了 25 年 KOSPI 市值增量的约一半,同期消费流通公司 52 周涨跌幅中位数仅约 17%,跑输指数接近 100pct。板块内部剧烈分化,涨幅靠前的新世界、GS Retail、乐天购物分别上涨 162.0%、66.4%、55.2%,多有重组、资产重估或股东回报改善催化,股东回报数据亦印证改善方向,韩国样本股息率已由近 5 年均值的约 2.0%升至当前的2.8%,派息率中位数 48%反超日本样本无催化的内需制造商则集体下跌,真露、乐天七星均跌 17.7%,CJ 第一制糖跌 19.9%。牛市没有改变消费股的折价定价,只是放大了有催化与无催化的分化,低 PB 叠加改善中的分红提供了估值底,弹性仍取决于 ROE 与重组动作。华创证券大消费