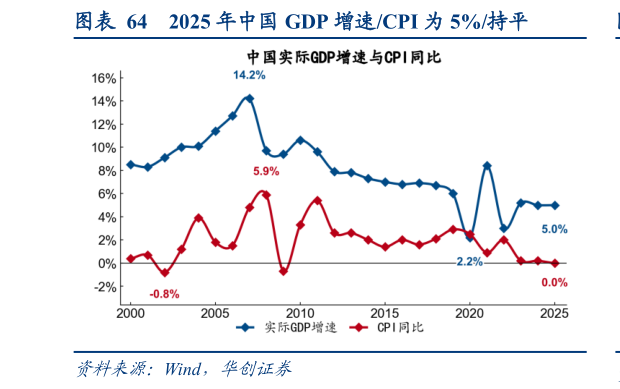
> 数据图表如何看待2025 年中国 GDP 增速CPI 为 5%持平2026-9-1需求端的三条主线,老龄化、K 型分化与健康化,在韩国已经完成验证,在中国正以更快的斜率展开。 韩国 65 岁以上人口占比由 00 年的 7.3%升至 25 年的 21.2%,用 25 年走完从老龄化社会到超高龄社会的全程,中国 25 年为 15.9%,约当韩国 2020 年前后的水平,韩国经验显示跨过 14%的深度老龄化门槛后,单人家庭扩张、小包装化、健康诉求抬升等结构性变化加速兑现,中国已于 21 年跨过该门槛。K 型分化与性价比消费同样同向展开,韩国大创与高端百货一升一降的分化在中国有更激进的版本,零食量贩双强门店合计由 22 年末的约 2000 家增至 26 年 9 月的 5.3 万家,折扣业态对传统商超的替代速度快于韩国当年,胖东来调改本质上是同一趋势的另一种形态。健康化的渗透曲线两国几乎重合,韩国零糖碳酸的五年八倍,在中国的对应物是无糖茶。中国无糖饮料市场规模由 15 年的 23 亿元增至 24 年的 571 亿元,年均增长 43%,东方树叶以约 75%的市占率完成品类教育,农夫山泉茶饮料营收由 20 年的 31 亿元增至 24 年的168 亿元。需要提示的是,25 年无糖茶增速逐步放缓,品类从渗透率驱动逐步转向存量竞争,这一阶段切换与韩国零糖化的节奏相似。华创证券大消费