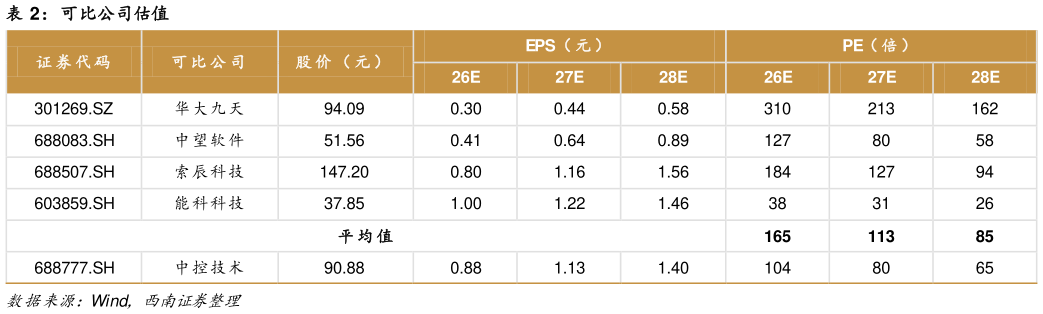
> 数据图表谁能回答可比公司估值2026-9-07)整体业务结构优化与毛利率提升:随着高毛利的“工业软件及服务”业务收入占比从 2024 年的较低水平大幅提升至 2028 年的较高水平,叠加智能制造解决方案毛利率随大型项目交付效率提升而改善,公司整体收入结构显著优化。受此结构性因素驱动,叠加规模效应带来的成本摊薄,预计公司 2026-2028 年综合毛利率将稳步修复并提升,分别达到32.1%32.6%33.2%,盈利能力持续改善。西南证券工业制造