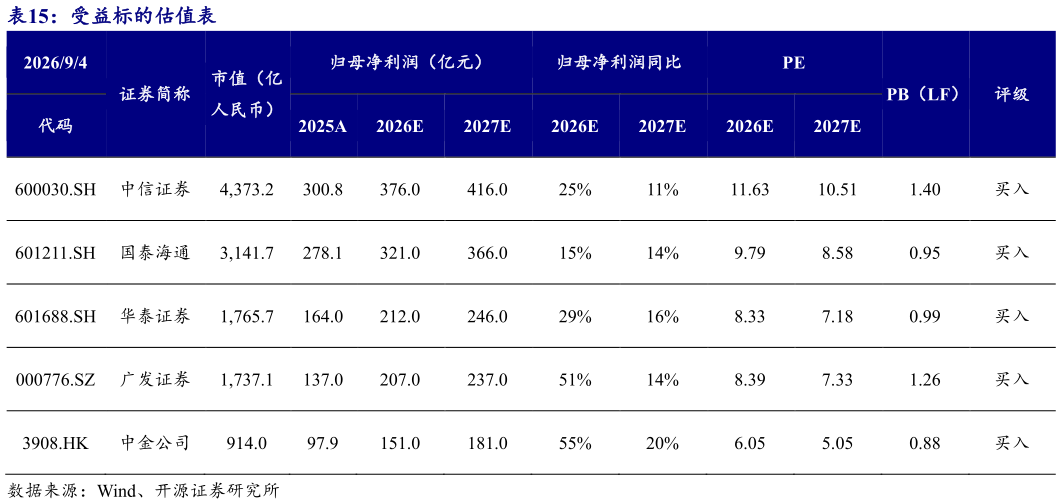
> 数据图表咨询下各位受益标的估值表2026-9-1盈利结构比增速更重要,看好头部券商 ROE 中枢抬升带来的重估机会。本轮头部券商盈利高增既受益于市场景气回升,也体现大财富管理、国际业务及科创投行投资的成长性。产品 AUM 积累带来持续性收费,海外客需业务扩张带动规模与利润增长,科创融资及项目上市贡献承销收入与投资收益。相比当期增速,我们更看重 AUM 费类收入和客需业务增长带来的盈利持续性,同时关注科创投资收益对单季利润的影响。头部券商在三条业务主线上布局较深,客户与项目获取优势有望进一步转化为市场份额,叠加资本配置效率提升与持续分红,看好 ROE 中枢抬升带来的估值修复。推荐中信证券、广发证券、华泰证券、中金公司 H、国泰海通。其中,中信、华泰、广发、中金增长来源较为多元,盈利持续性相对更强国泰海通兼具整合空间与科创投资弹性。开源证券综合其他