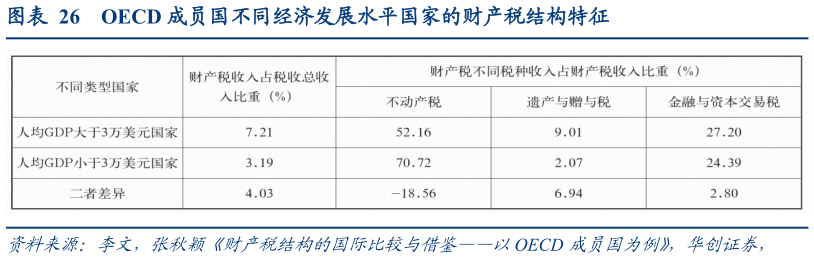
> 数据图表如何看待OECD 成员国不同经济发展水平国家的财产税结构特征2026-9-0根据国际经验,随着人均 GDP 提升迈入高收入国家,遗产和赠与税在财产税中的比重趋于上升。以 2021 年人均 GDP 3 万美元为标准,将 OECD 国家划分为收入较高国家和收入较低国家,以对不同收入水平国家的财产税结构进行比较。由表 26 可见,两类国家的财产税结构存在较显著的差异。平均而言,税基宽广、经济效率损失更小、更容易征管的不动产税在收入较低国家财产税收入中的占比远高于收入较高国家,而公平取向强烈的遗产和赠与税的占比情况则恰恰相反(李文,张秋颖,20234)。华创证券综合其他