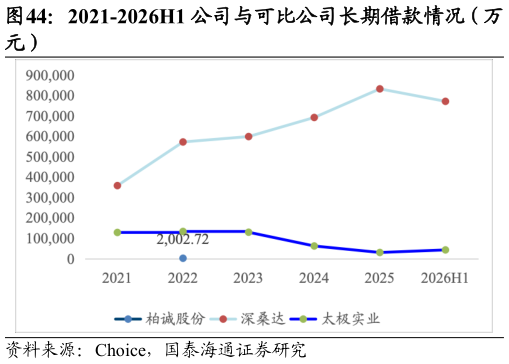
> 数据图表如何了解2021-2026H1 公司与可比公司长期借款情况(万2026-9-2柏诚股份聚焦洁净室系统高毛利板块,未来有望持续受益高附加值订单红利。目前行业竞争格局明显分化,亚翔集成和圣晖集成逐步聚焦于海外布局,亚翔集成 2026H1 海外收入占比 68.21%圣晖集成 2026H1 海外收入占比 41.93%,但圣晖集成国内业务主要聚焦于封测和高端 PCB 行业。因此目前大陆先进制程晶圆厂洁净室玩家主要为柏诚股份、深桑达 A 和太极实业。而柏诚股份洁净室板块毛利率优于深桑达 A 和太极实业,原因系深桑达 A和太极实业以总承包为主,其中包括厂房土建和洁净室集成,整体毛利率较低。大型整厂总包项目垫资规模大,周期长,分包管理成本更高。而柏诚股份聚焦于中高端洁净室系统集成和二次配业务,避开低毛利土建,资金占用成本更低。且二次配业务毛利率明显高于洁净室系统集成,2026H1 柏诚股份二次配业务毛利率为 13.01%,公司整体毛利率为 10.72%。而深桑达 A 和太极实业 2026H1 洁净室板块毛利率分别只有 6.87%和 4.84%。因此我们认为,未来随着下游高端产能扩建,以及对原有产线进行高端产线替代,柏诚股份有望在行业上行周期实现营收、毛利率双升。国泰海通综合其他