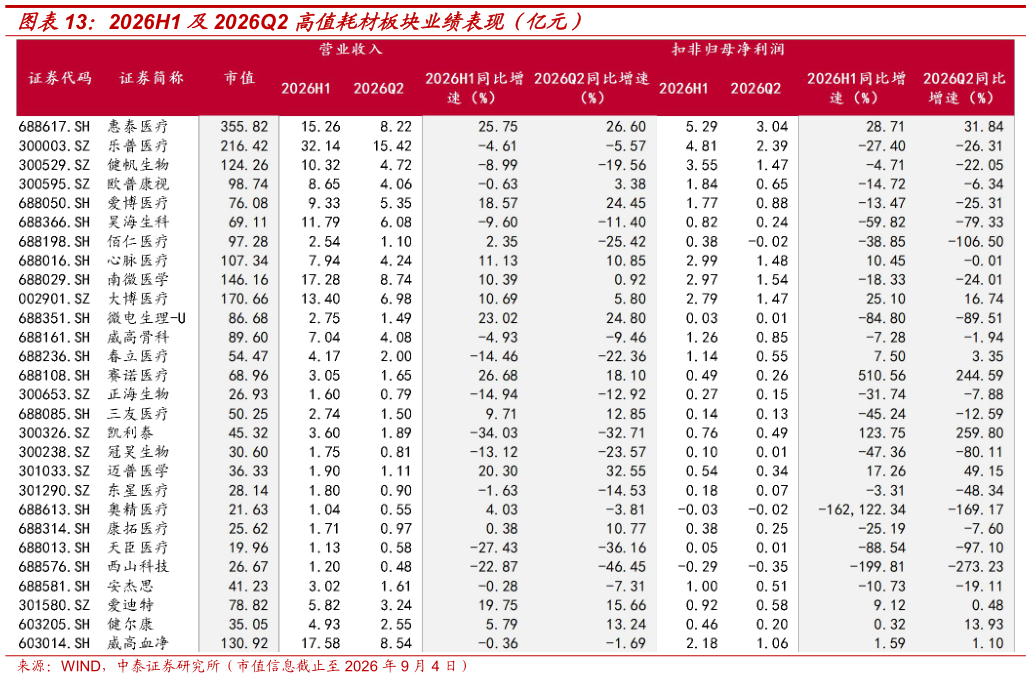
> 数据图表如何了解2026H1 及2026Q2 高值耗材板块业绩表现(亿元)2026-9-2 集采与价格治理常态化扩围扩面,关注不同品种集采节奏差异,持续看好国产份额提升、创新与出海。2026H1 高值耗材子板块收入增长 1.62%,扣非净利润同比下降 8.60%2026Q2 板块收入下降 1.07%,扣非净利润下降14.35%,收入端整体保持稳健,利润端的波动主要受部分公司汇兑、费用及投入节奏影响。政策端,国家组织药物涂层球囊类耗材集采中选结果自2026 年 5 月起陆续执行第七批国家高值耗材集采聚焦消化介入类耗材,2026 年 8 月已发布采购文件,心脏电生理集采各省陆续到期、即将迎来接续集采等。整体来看,高值耗材已进入价格治理常态化阶段,具备创新迭代、成本控制及全球化能力的龙头有望在价格重塑后实现份额提升。我们建议重点关注创新产品有望受益于集采放量的惠泰医疗(25.75%,相较 2025H1收入同比变化,下同)、三友医疗(9.71%)、微电生理(23.02%)、迈普医学(20.30%)等,同时关注海外业务持续快速增长、可对冲国内集采压力的南微医学(10.39%)、安杰思(-0.28%),以及行业竞争格局向好的爱迪特(19.75%)。中泰证券科技传媒