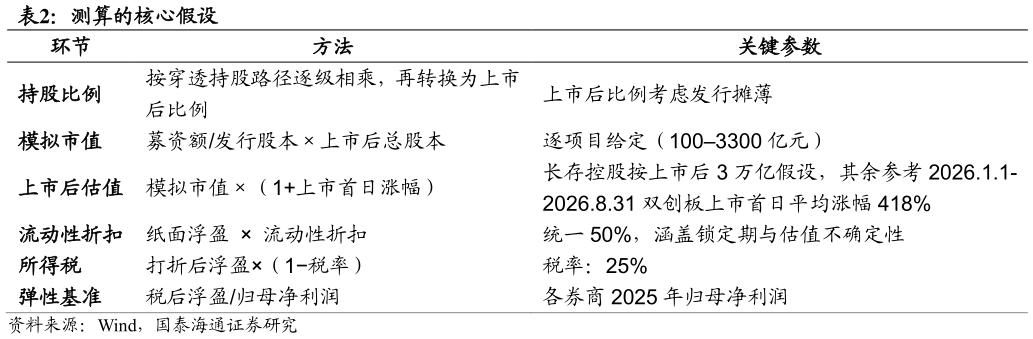
> 数据图表想问下各位网友测算的核心假设2026-9-2两类主体利润形态的差别,决定了后文的分析视角:短期弹性看另类子(收益率驱动,本轮科技牛市下前期投入项目的退出回报极高,本质是“前期投入与当下回报率的错位”)中长期成长性看私募子与另类子的规模扩张能力(资本与募资双重约束下,投资规模能否持续做大,以及自有资金投资收益与表外资金管理收益的比重如何演化)。 研究对象界定:本报告讨论的券商科创一级投资,指券商通过另类投资子公司与私募投资基金子公司(仅限自有资金)开展的科创企业股权投资不含保荐跟投与战略配售,不含私募子的基金管理费业务(本报告只测算自有资金投资部分)。 1.1.3. 测算方法与数据说明 1.1.3.1. 样本选取口径 本次测算覆盖全部 A 股上市券商,以及截至 2026 年 8 月 31 日模拟市值一百亿以上的双创板北交所全部待上市项目(剔除中止审查、正在发行和已发行项目),最终纳入 44 个未上市项目、40 家有持仓的券商。 百亿级门槛源于排队项目价值的高度集中。截至 2026 年 8 月 31 日,双创板北交所全部排队项目(剔除中止审查、正在发行和已发行项目)357 个,模拟市值合计 2.2 万亿元其中模拟市值百亿以上的项目 47 个,数量占比仅 13.17%,市值占比达 58.72%排队项目的价值高度集中于头部。进一步看,市值前五的项目合计 5,708.6 亿元,以 1.4%的数量占全部排队项目市值的 26.36%前十项目合计 7,325.7 亿元,市值占比 33.8%。而百亿以下的长尾项目多达 310 个,单项目模拟市值均值仅约 28.8 亿元,即使券商参股其中,单个项目对其净利润的影响也基本可以忽略。国泰海通科技传媒