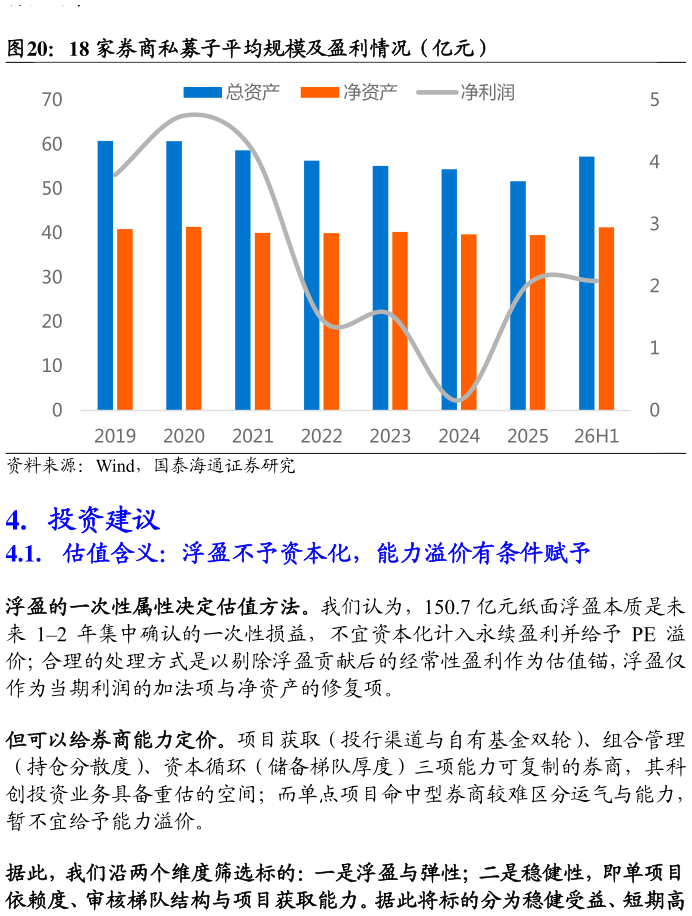
> 数据图表咨询大家18 家券商私募子平均规模及盈利情况(亿元)2026-9-2私募股权投资本质上是“周期放大器”,这一特征在中美样本中均较为明显。牛市年份(2019、2021)该业务贡献高盛集团 30-40%营业利润,紧缩年份收益快速回落其波动幅度明显大于高盛整体的收入波动。这与国内券商 2021 年两类子公司的处于历史高位的净利润对应。我们认为,私募股权投资具有较强的周期属性,估值时更宜参考周期业务而非成长业务逻辑。 3.2. 收益可持续性取决于模式,高盛由自营转向资管 高盛的选择是主动收缩一级投资自营敞口、转向表外收费模式。高盛投资的私募股权基金 NAV 从 2015 年的 54.1 亿美元持续降至 2025 年的 3.3 亿美元,累计收缩 94%。高盛用十年时间系统性地将表内自营敞口置换为表外基金管理敞口。这一选择的含义是:自营一级投资的资本消耗与波动,即便对高盛而言也逐步推动转型。国内头部券商中信证券 2025 年主动收缩另类子净资产规模 23%,这在一定程度上映照出国内外头部机构在这一问题上的取向趋于一致。国泰海通科技传媒